Momentos económicos… e não só

About economics in general, health economics most of the time


3 comentários

Apostas para o Nobel da Economia 2014?

Aposto em duas duplas:

Jean Tirole – Bengt Holmstrom  – teoria de contratos e regulação, para ganhar sozinho um deles, Jean Tirole

Philippe Aghion – Robert Barro – teorias de crescimento económico, e se for para escolher um deles, o trabalho de Philippe Aghion é mais interessante (a meu ver, claro)

e esta é também uma divisão MIT, os primeiros, versus Harvard, os segundos.

Outros candidatos, provavelmente para o futuro:

Esther Duflo – Pobreza e desenvolvimento

Daron Acemoglu – Instituições e desenvolvimento económico, e muitas outras coisas…

e pode votar aqui:


7 comentários

das noticias do dia, mais uma “maratona governativa”

pois de acordo com o relato saído na imprensa (Jornal Público): “Este sábado, as tensões fizeram-se notar sobretudo no relógio: o Conselho de Ministros reuniu-se às 9 horas da manhã e 13 horas depois, cerca das 22 horas, o Governo fez a segunda pausa do dia para refeições, terminando o encontra já de madrugada (o comunicado sobre a reunião foi divulgado por volta das 04h00).”

Duas dúvidas que me ficam: a) que tipo de decisões se conseguem colectivamente ao fim de tantas horas de reunião? b) que tempo houve para ensaiar alternativas e propostas que tenham surgido? É que se houve discussão é porque havia alternativas, e com muitas alternativas ao mesmo tempo, alterar A e alterar B pode ter efeitos diferentes de alterar A e B ao mesmo tempo. E o tempo até à apresentação do orçamento não é muito para que os técnicos tenham tempo de refazer as contas associadas com propostas e modificações que tenham surgido dentro da discussão do Conselho de Ministros. A ver que o que sai nos próximos dias…


1 Comentário

coisas estranhas dos jornais de hoje,


Abutres à solta ou criar dimensão crítica para extrair algo?

Quanto será o “desconto” nesta aquisição de dívida financeira?
dividas__GES


2 comentários

ainda sobre a venda da Espirito Santo Saúde

uma útil cronologia disponibilizada pela CMVM, aqui, embora precise de ser actualizada, com as movimentações da United Healthcare. Adequada a decisão da CMVM considerar desadequada a proposta fora de mercado da United Healthcare. Até porque não é claro qual o mecanismo de compromisso definitivo que a proposta da United Healtcare tem, isto é, o que a impediria de renegociar condições depois de recusada a oferta da Fidelidade na OPA? (já agora, para quem tiver curiosidade as posições da Espirito Santo Saúde, no seu site institucional).

E, as breaking news, da Fidelidade subir a oferta para 5,01€ (um cêntimo mais do que a oferta “exterior” da United Healthcare),  Jornal de Negócios e  comunicado da Fidelidade.

Esta proposta tem um aspecto muito curioso, a Fidelidade já deixou de olhar para o valor da empresa Espirito Santo Saúde e está agora concentrada em ganhar o processo de leilão. Ao oferece apenas um cêntimo acima do que a oferta da United Healthcare está a sinalizar a sua disposição de ganhar, pagando o mínimo possível para o efeito. A próxima jogada pertence à United Healthcare.


2 comentários

Business days

1. United Health tenta compra da Espirito Santo Saúde fora de bolsa – mas porquê? porque não compra em bolsa, de uma forma clara e transparente? comprar em bolsa significa oferecer as mesmas condições a todos os que investiram na ES Saúde, significa também que não haverá “comissões” ou coisas similares, e basta a suspeita para tornar a transacção complicada.

2. Potenciais investidores passam o lamento de que o Governo nunca mais se decide a privatizar a TAP. ok, e também aqui o processo deverá ser transparente e decidir se a venda é ao melhor preço ou se entra em conta um projecto estratégico, e se sim quais os mecanismos de credibilidade do mesmo.

3. Zeinal Bava sai da Oi. O que sucede agora à fusão com a PT, e o que sucede à PT? Exemplo de como transacções “fora do mercado” (problema da relação Rioforte – PT) a prazo diminuem valor, e redistribuem fortemente a favor de uns.

4. Ébola na Europa é ameaça para o turismo português? O que se passa em Madrid e como será afectado o turismo espanhol vão dar o primeiro sinal.

5. Voltar ao 1. e esperar que a venda seja feita em bolsa, para confusão e preocupação chegam os outros pontos.


1 Comentário

Relatório Gulbenkian “The future of Health – everyone has a role to play”

apresentado na semana passada, em sessão pública. Disponível aqui. (video aqui)

(mais informações aqui)

E aproveito para colocar um rápido relato da intervenção de Lord Nigel Crisp, que liderou a equipa que preparou e elaborou o relatório, envolvendo muitas pessoas de diferentes formas.

Pontos centrais focados:

* não basta definir o que se pretende para o futuro, é necessário pensar como se lá chega;

* para uma visão a 25 anos não basta dizer o que significa na prática, mas como pode ser alcançada e sustentada;

* ponto de partida de Portugal: profissionais altamente qualificados, um registo de sucesso de forma geral, um bom Serviço Nacional de Saúde (SNS) com um forte sentimento de compromisso e pertença;

* ponto de partida: envelhecimento da população, condições crónicas, elevada mobilidade, pressões financeiras.

O elemento central para uma visão a 25 anos é que a batalha principal não será na longevidade, onde se está a acompanhar as tendências europeias, e sim na morbilidade. Os anos acima de 65 anos passados em boa saúde são muito menores em Portugal do que noutros países da Europa Ocidental com uma longevidade, esperança de vida, não muito diferente.

Para construir um caminho que mantenha a trajectória da longevidade mas melhorando bastante a qualidade de saúde da população, é necessário liderança ousada, uma visão partilhada, com uma “aliança para a saúde” que cruze a sociedade como um todo, baseada na evidência disponível, com capacidade de estar continuamente a aprender e a melhorar, e preparar adequadamente mecanismos de transição, incluindo os financeiros.

É dada grande relevo aos cidadãos – a saúde começa em casa (e incluirá maior literacia em saúde, registos de saúde, acesso a informação, representação junto do sistema de saúde). Mas também tem que haver uma acção global das autarquias, da sociedade civil, do apoio aos cuidados informais (que podem valer tanto como o SNS, se Portugal for similar ao Reino Unido).

É necessário haver uma procura permanente de melhoria da qualidade em cuidados de saúde – tratamentos atempados de elevada qualidade e serviços prestados baseados na evidência são bons para a saúde das pessoas e reduzem desperdícios e custos.

É necessário mais colaborações entre o SNS e a “indústria” (definida de forma ampla), já existem algumas colaborações mas não são generalizadas nem são mantidas de forma permanente e consistente.

É necessário antecipar os novos modelos de prestação de serviços de saúde, para prestar cuidados integrados e fazer a gestão da doença crónica.

Os profissionais de saúde terão que ser também agentes de mudança, e a sua educação profissional deverá prepará-los para um futuro com diferentes papéis e trabalho em equipa. Preparar para mudanças que não conseguimos antecipar totalmente nos dias de hoje.

Sobre a sustentabilidade financeira, não há espaço para mais pagamentos directos, não há espaço para mais impostos, é necessário ir pela melhor utilização do que está disponível, as melhorias a nível de financiamento virão da redução da carga de morbilidade, bem como de sistemas de pagamento que ajudem à escolha das melhores opções e uma gestão financeira mais sofisticada.

Como parte da contribuição deste Relatório, a Fundação Calouste Gulbenkian lança três desafios, para mostrar que todos têm um papel a desempenhar: redução das infecções hospitalares (demonstrando que a melhoria da qualidade permite reduzir custos), abrandar o crescimento da diabetes (demonstrando como a sociedade civil e os doentes podem contribuir decisivamente para melhorar a sua saúde), e tornar Portugal um líder na saúde e desenvolvimento infantil, incluindo os aspectos da obesidade infantil (demonstrando como diferentes sectores das políticas públicas devem intervir para uma melhor saúde da população).

Estes desafios são os primeiros passos práticos numa longa caminhada de transição, sendo desejável que surjam outros, promovidos por outros campeões e com igual ou maior ambição de fazer bem.

(Nota de declaração de interesses: fui um dos participantes na discussão e preparação do relatório)

b a


Deixe um comentário

os pagamentos directos em saúde (out-of-pocket)

Num comentário recebido a um post da semana passada (aqui), que era sobre o mercado privado, surgiu a pergunta de como teria variado a proporção de pagamentos directos no momento de utilização de cuidados de saúde (out-of-pocket) nos últimos três anos. A Conta Satélite da Saúde (aqui) tem informação sobre os pagamentos directos das famílias, mas não tem a informação sobre o rendimento disponível. Para saber este peso dos pagamentos directos nos orçamentos familiares, o melhor instrumento é o inquérito aos orçamentos familiares do INE (aqui, mas o último disponível refere-se a 2010/2011). Teria sido bom que todos os anos se fizesse uma mini-observação referente das despesas com saúde, se houvesse capacidade de disponibilizar alguma verba para que este seguimento fosse feito, mas não foi. Ainda assim, podemos fazer um exercício rápido – comparar os pagamentos directos segundo a Conta Satélite da Saúde com o rendimento disponível das famílias  das contas nacionais (aqui). O valor resultante para o peso das despesas com saúde em pagamentos directos sobre rendimento disponível tem aumentado nos últimos três anos disponíveis (2010-2012), por via de uma redução do rendimento disponível maior do que o decréscimo dessas despesas. Para 2011 pode-se confrontar esta percentagem do rendimento disponível que vai para despesas directas com o peso das despesas de saúde nos orçamentos familiares, e é um pouco maior quando medida de forma mais apurada pelo inquérito aos orçamentos familiares (embora não haja razão para pensar que a dinâmica subjacente seja radicalmente diferente), cerca de 5,8% do total das despesas das famílias.

Pagamentos directos em saúde / rendimento disponível

Pagamentos directos em saúde / rendimento disponível (Fonte: Conta Satélite da Saúde / PORDATA)


A Conta Satélite da Saúde permite também ver qual o peso dos pagamentos directos no financiamento total da saúde em Portugal e como tem evoluído nos últimos anos. A figura seguinte mostra esses valores, em termos absolutos – escala da esquerda e as duas linhas mais acima, e em termos relativos – escala da direita, e as duas linhas mais abaixo. Além da tendência crescente global da despesa das famílias desde 2000, vê-se que em 2012 se registou uma diminuição dessa despesa em termos absolutos (decréscimo na última observação nas duas linhas de cima), apesar de ter ocorrido um aumento em termos relativos (acréscimo na última observação nas duas linhas de baixo), resultado de a despesa em saúde ter descido mais em termos percentuais do que a despesa dos cidadãos (o que é expectável face à redução de despesa com hospitais – ignorando por agora as dívidas que se acumulam e que são objecto de atenção noutros posts -, pois é despesa onde a comparticipação dos cidadãos é praticamente nula e por isso essa redução de despesa não se irá refletir em menor pagamento dos cidadãos, porque já não pagam).

Antecipo que a pergunta seguinte seja onde gastam as famílias a sua despesa em saúde – a figura seguinte tem essa informação, recolhida uma vez mais da Conta Satélite da Saúde, para os anos 2010-2012, e onde se vê, em termos percentuais da despesa das famílias, o efeito de redução de preços dos medicamentos (redução da despesa nas farmácias, pois o consumo global não se reduziu segundo dados do Infarmed), redução da despesa em laboratórios médicos e de diagnóstico (não se conseguindo separar o que tenha sido redução de preços e redução de utilização), aumento da despesa directa com hospitais públicos (resultado do aumento das taxas moderadoras).

Repartição das despesas directas em saúde das famílias (Fonte: Conta Satélite da Saúde)

Repartição das despesas directas em saúde das famílias (Fonte: Conta Satélite da Saúde)

Olhando em termos absolutos, as inferências são essencialmente as mesmas, pois reduções em termos relativos corresponderam nestes anos também a redução em termos absolutos: houve em 2012 uma descida da despesa com medicamentos das famílias, e um aumento da despesas com hospitais públicos (taxas moderadoras), em que porém estes últimos são uma parte muito pequena da despesa total das famílias. Em 2012 tem-se também uma ligeira recuperação da despesa com medicina privada (consultórios privados face a 2011). Numa perspectiva mais longa (e a série da Conta Satélite da Saúde é diferente ente 2000 e 2010, e entre 2010 e 2012 – nova série), a grande mudança da última década foi a redução da despesa com medicamentos.

Valores absolutos da despesa directa das famílias 2000 - 2010 (Fonte: Conta Satélite da Saúde - série antiga)

Valores absolutos da despesa directa das famílias 2010 – 2012 (Fonte: Conta Satélite da Saúde – série nova)

Valores da despesa directa das famílias 2000-2010 (Fonte: Conta Satélite da Saúde, série antiga)

Valores da despesa directa das famílias 2000-2010 (Fonte: Conta Satélite da Saúde, série antiga)


2 comentários

o mercado de cuidados hospitalares privado e o SNS (take 2, continuação)

O post anterior gerou alguma discussão via facebook, sobretudo. As questões e interpretações que foram dadas aos valores da Conta Satélite da Saúde merecem que retome o tema, com alguma informação adicional.

Os valores do post anterior pretenderam dar unicamente resposta a uma pergunta simples: quanto vale o mercado onde se insere a actividade da Espirito Santo Saúde?

Como a Espirito Santo Saúde tem prestação de cuidados de saúde privados e tem a gestão do Hospital de Loures, a conta satélite da saúde permite dar resposta, até porque num dos seus cruzamentos de informação tem a gestão privada de hospitais com financiamento público (as PPP da saúde). Dependendo do que se quer medir, essa inclusão das PPP na gestão privada é relevante ou não. Para dar a resposta à pergunta colocada, deve-se incluir.

A partir destes números houve dois tipos de interpretação adicionais: primeiro, se o crescimento da actividade privada corresponde a um desinvestimento do SNS; e, segundo, o peso dos pagamentos privados out-of-pocket no rendimento das famílias.

Sobre o primeiro aspecto, os dados de despesa ou financiamento, como os constantes da Conta Satélite da Saúde, são pouco elucidativos pois incluem efeitos preço e efeitos quantidade. Por exemplo, se o SNS fizer exactamente o mesmo que antes, mas pagar salários mais baixos devido aos cortes globais na função pública, então a proporção da despesa total financiada pelo SNS irá diminuir, mas sem que isso corresponda a qualquer desinvestimento e apenas como reflexo de maior eficiência. Significa que para uma redução do peso do SNS no financiamento se tem pelo menos duas interpretações opostas compatíveis com essa observação. É preciso informação adicional para conseguir separar os dois efeitos.

Neste contexto, o crescimento da prestação privada de cuidados hospitalares com financiamento do SNS está associada pelo menos parcialmente com as PPP, tal como consta do boletim Destaque do INE. E os números sobre o papel do SNS eram sobre quanto do financiamento dos hospitais privados tinha origem no SNS (a base é o total da despesa privada em hospitais) e não que percentagem da despesa do SNS vai para hospitais privados (a base neste caso é o total da despesa feita pelo SNS). Do quadro seguinte vê-se que o financiamento do SNS a hospitais privados, onde se inclui as PPP, é 5,28% da despesa total do SNS, e os pagamentos a entidades privadas do SNS são 34,73% do total da despesa do SNS. O pagamento de medicamentos e de serviços de ambulatório são o grosso da despesa do SNS com privados.

Quadro E.3.2.1 – Despesa corrente por prestador de cuidados de saúde e agente financiador (preços correntes)
Unit: 1000 € Prestadores de cuidados de saúde Serviço Nacional de Saúde
National Health Service
HF.1.1.1 %
HP.1 Hospitais 5073344
Públicos 4607360 52,24%
Privados 465984 5,28%
HP.2 Estabelecimentos de enfermagem com internamento e de cuidados residenciais especializados (privados) 112989 1,28%
HP.3 Prestadores de cuidados de saúde em ambulatório 2215651
HP.3.1-HP.3.3; HP.3.6 Consultórios ou gabinetes médicos, de medicina dentária, de outros prestadores de cuidados de saúde e prestadores de serviços de cuidados de saúde domiciliários – privados 126126 1,43%
HP.3.4 Centros de cuidados de saúde especializados em ambulatório (SNS) 1060003 12,02%
HP.3.4 Centros de cuidados de saúde especializados em ambulatório públicos (outros) e particulares com e sem fins lucrativos 507430 5,75%
Públicos 24650 0,28%
Privados 482780 5,47%
HP.3.5 Laboratórios médicos e de diagnóstico 381082 4,32%
Públicos 29206 0,33%
Privados 351876 3,99%
HP.3.9 Outros fornecedores de cuidados de saúde em ambulatório 141010
Públicos 31182 0,35%
Privados 109828 1,25%
HP.4 Venda a retalho e outros fornecedores de artigos médicos (inclui Farmácias) 1326383 15,04%
HP.5 Provisão e administração de programas de saúde pública 3451 0,04%
HP.6 Administração e seguros de saúde em geral 50110 0,57%
HP.7 Todas as outras atividades 1740 0,02%
HP.9 Resto do Mundo 35263 0,40%
% a privados 34,73%

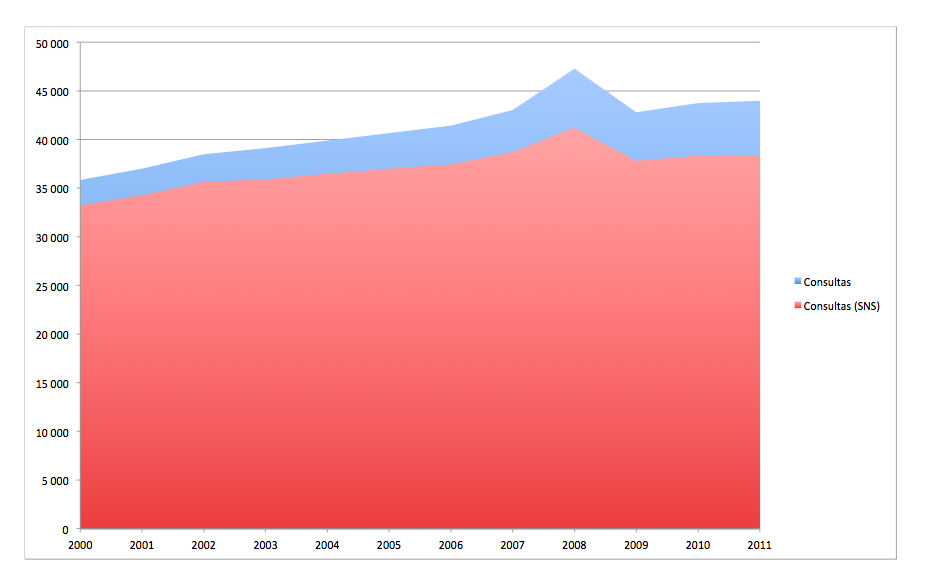
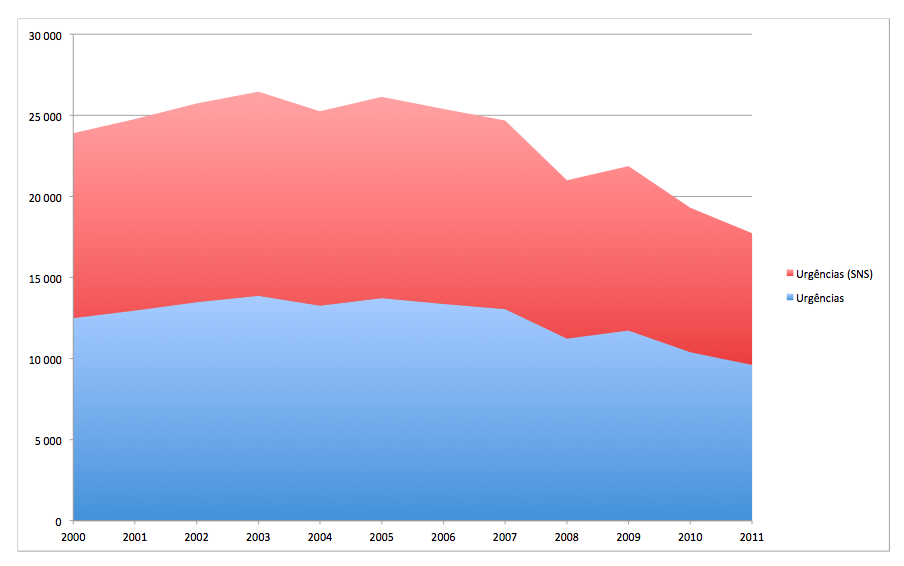
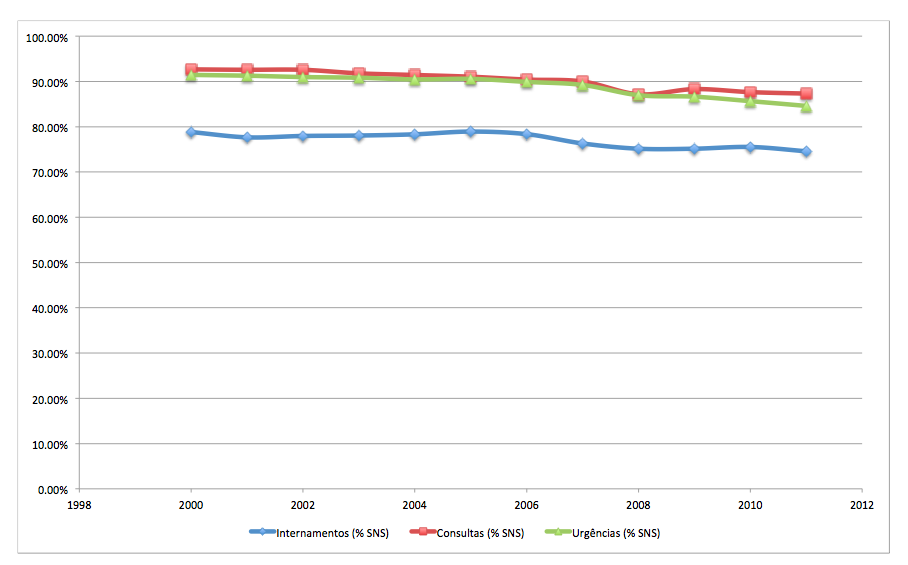
Utilizando informação disponibilidade pela PORDATA sobre internamentos, consultas em centros de saúde e urgências, com base em informação do INE, pode-se calcular a percentagem da actividade do SNS no total do país (embora apenas até 2011, não se podendo por isso realizar uma apreciação do actual Governo neste aspecto). A principal regularidade é uma tendência de redução, mas pouco acentuada, da actividade do SNS face ao total. Infelizmente, nada se pode dizer (ainda) sobre os anos mais recentes, do período da Troika.

Oa gráficos seguintes, referentes à actividade desenvolvida, tal como reportada pela PORDATA aqui e aqui (para o SNS), permitem dizer que 2000 a 2011 (último ano disponível):

– os internamentos, as consultas e as urgências passaram a ter um ligeiro aumento da participação privada, numa tendência longa de uma década;

– o número de episódios de internamento está a baixar no sector público e no sector privado; o mesmo se pode dizer das urgências;

– as consultas por seu lado estão a aumentar que no sector público quer no sector privado.

Screen Shot 2014-10-05 at 01.36.36 Screen Shot 2014-10-05 at 01.36.47 Screen Shot 2014-10-05 at 01.36.53 Screen Shot 2014-10-05 at 01.37.01


2 comentários

o mercado de cuidados hospitalares privados

Ao longo do processo (já longo…) de venda da Espírito Santo Saúde recebi várias vezes a mesma pergunta, qual a dimensão do mercado privado da saúde? na verdade, a pergunta é qual a dimensão do mercado de cuidados hospitalares privados, que é afectado por esta venda, já que o mercado privado da saúde inclui medicamentos, laboratórios de análises, etc.

A fonte mais abrangente de informação é a Conta Satélite da Saúde, publicada pelo INE.

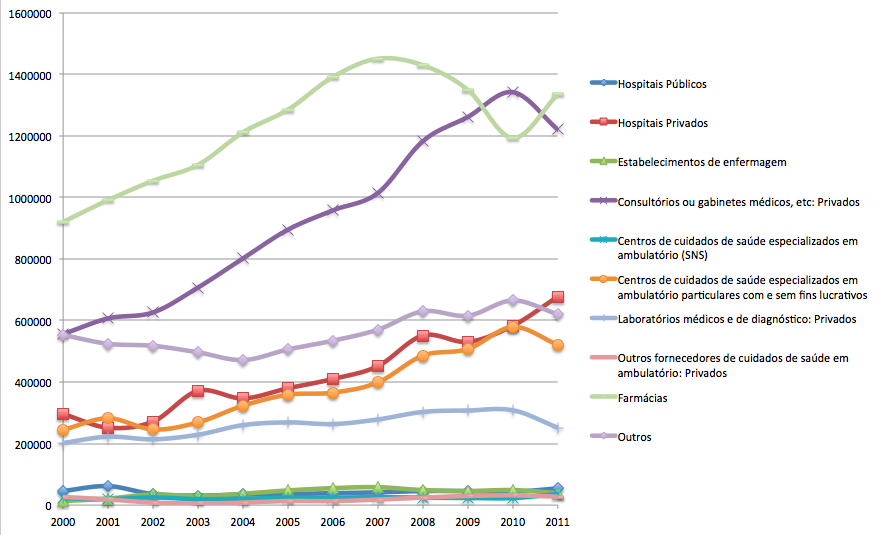
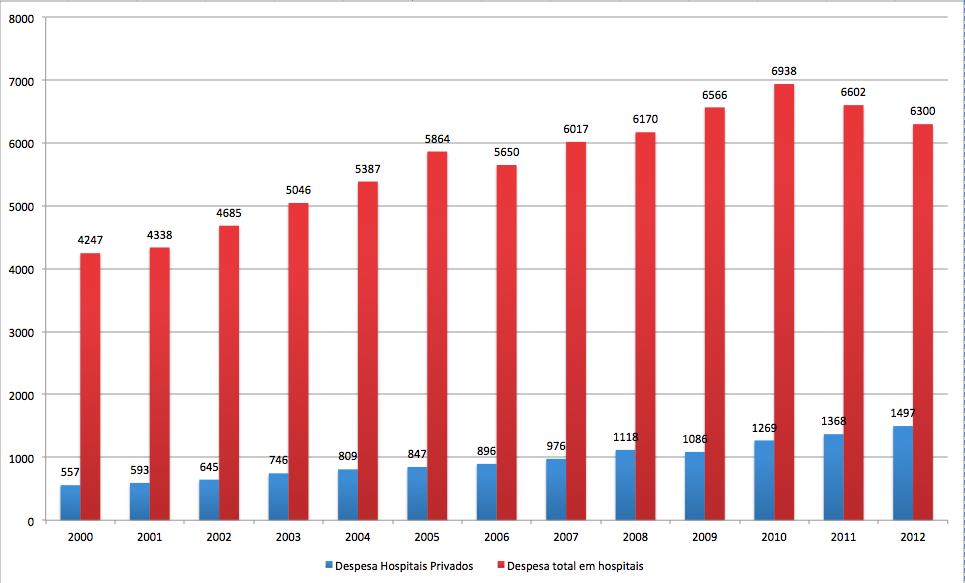
De acordo com a informação disponível, as despesas com hospitais privados têm vindo a aumentar de forma regular, tendo atingido 1500 milhões de euros em 2012. (Figura 1)

Figura 1: despesas totais e despesas privadas com hospitais

Em percentuais, o crescimento dos hospitais privados na despesa total é mais acelerada, na medida em que a despesas nos hospitais públicos se reduziu nos últimos três anos, consequência das políticas salariais, de recursos humanos e de compressão dos preços dos medicamentos em ambiente hospitalar. (Figura 2)

Screen Shot 2014-10-02 at 23.21.26

Interessante é também conhecer quem paga estes cuidados hospitalares privados. À frente está o bolso dos cidadãos, com 35%, seguido de serviços pagos pelo SNS com 31%, subsistemas públicos (ADSE sobretudo) com 21% e subsistemas e seguros de saúde privados com cerca de 11%. Em termos de evolução, tem vindo a baixar a proporção de pagamentos directos dos cidadãos, por contraponto de aumento dos pagamentos do SNS e da ADSE. Ou seja, em termos globais, nacionais, parte substancial do crescimento tem sido feito por aumento das ligações ao SNS, e também por crescimento da actividade financiada pela ADSE. As dificuldades financeiras das famílias devem ter tido um papel relevante na diminuição da importância relativa dos pagamentos directos (que baixaram em valor absoluto face ao valor máximo registado em 2008). (Figura 3)

Fi

Fi


Deixe um comentário

Greves em França

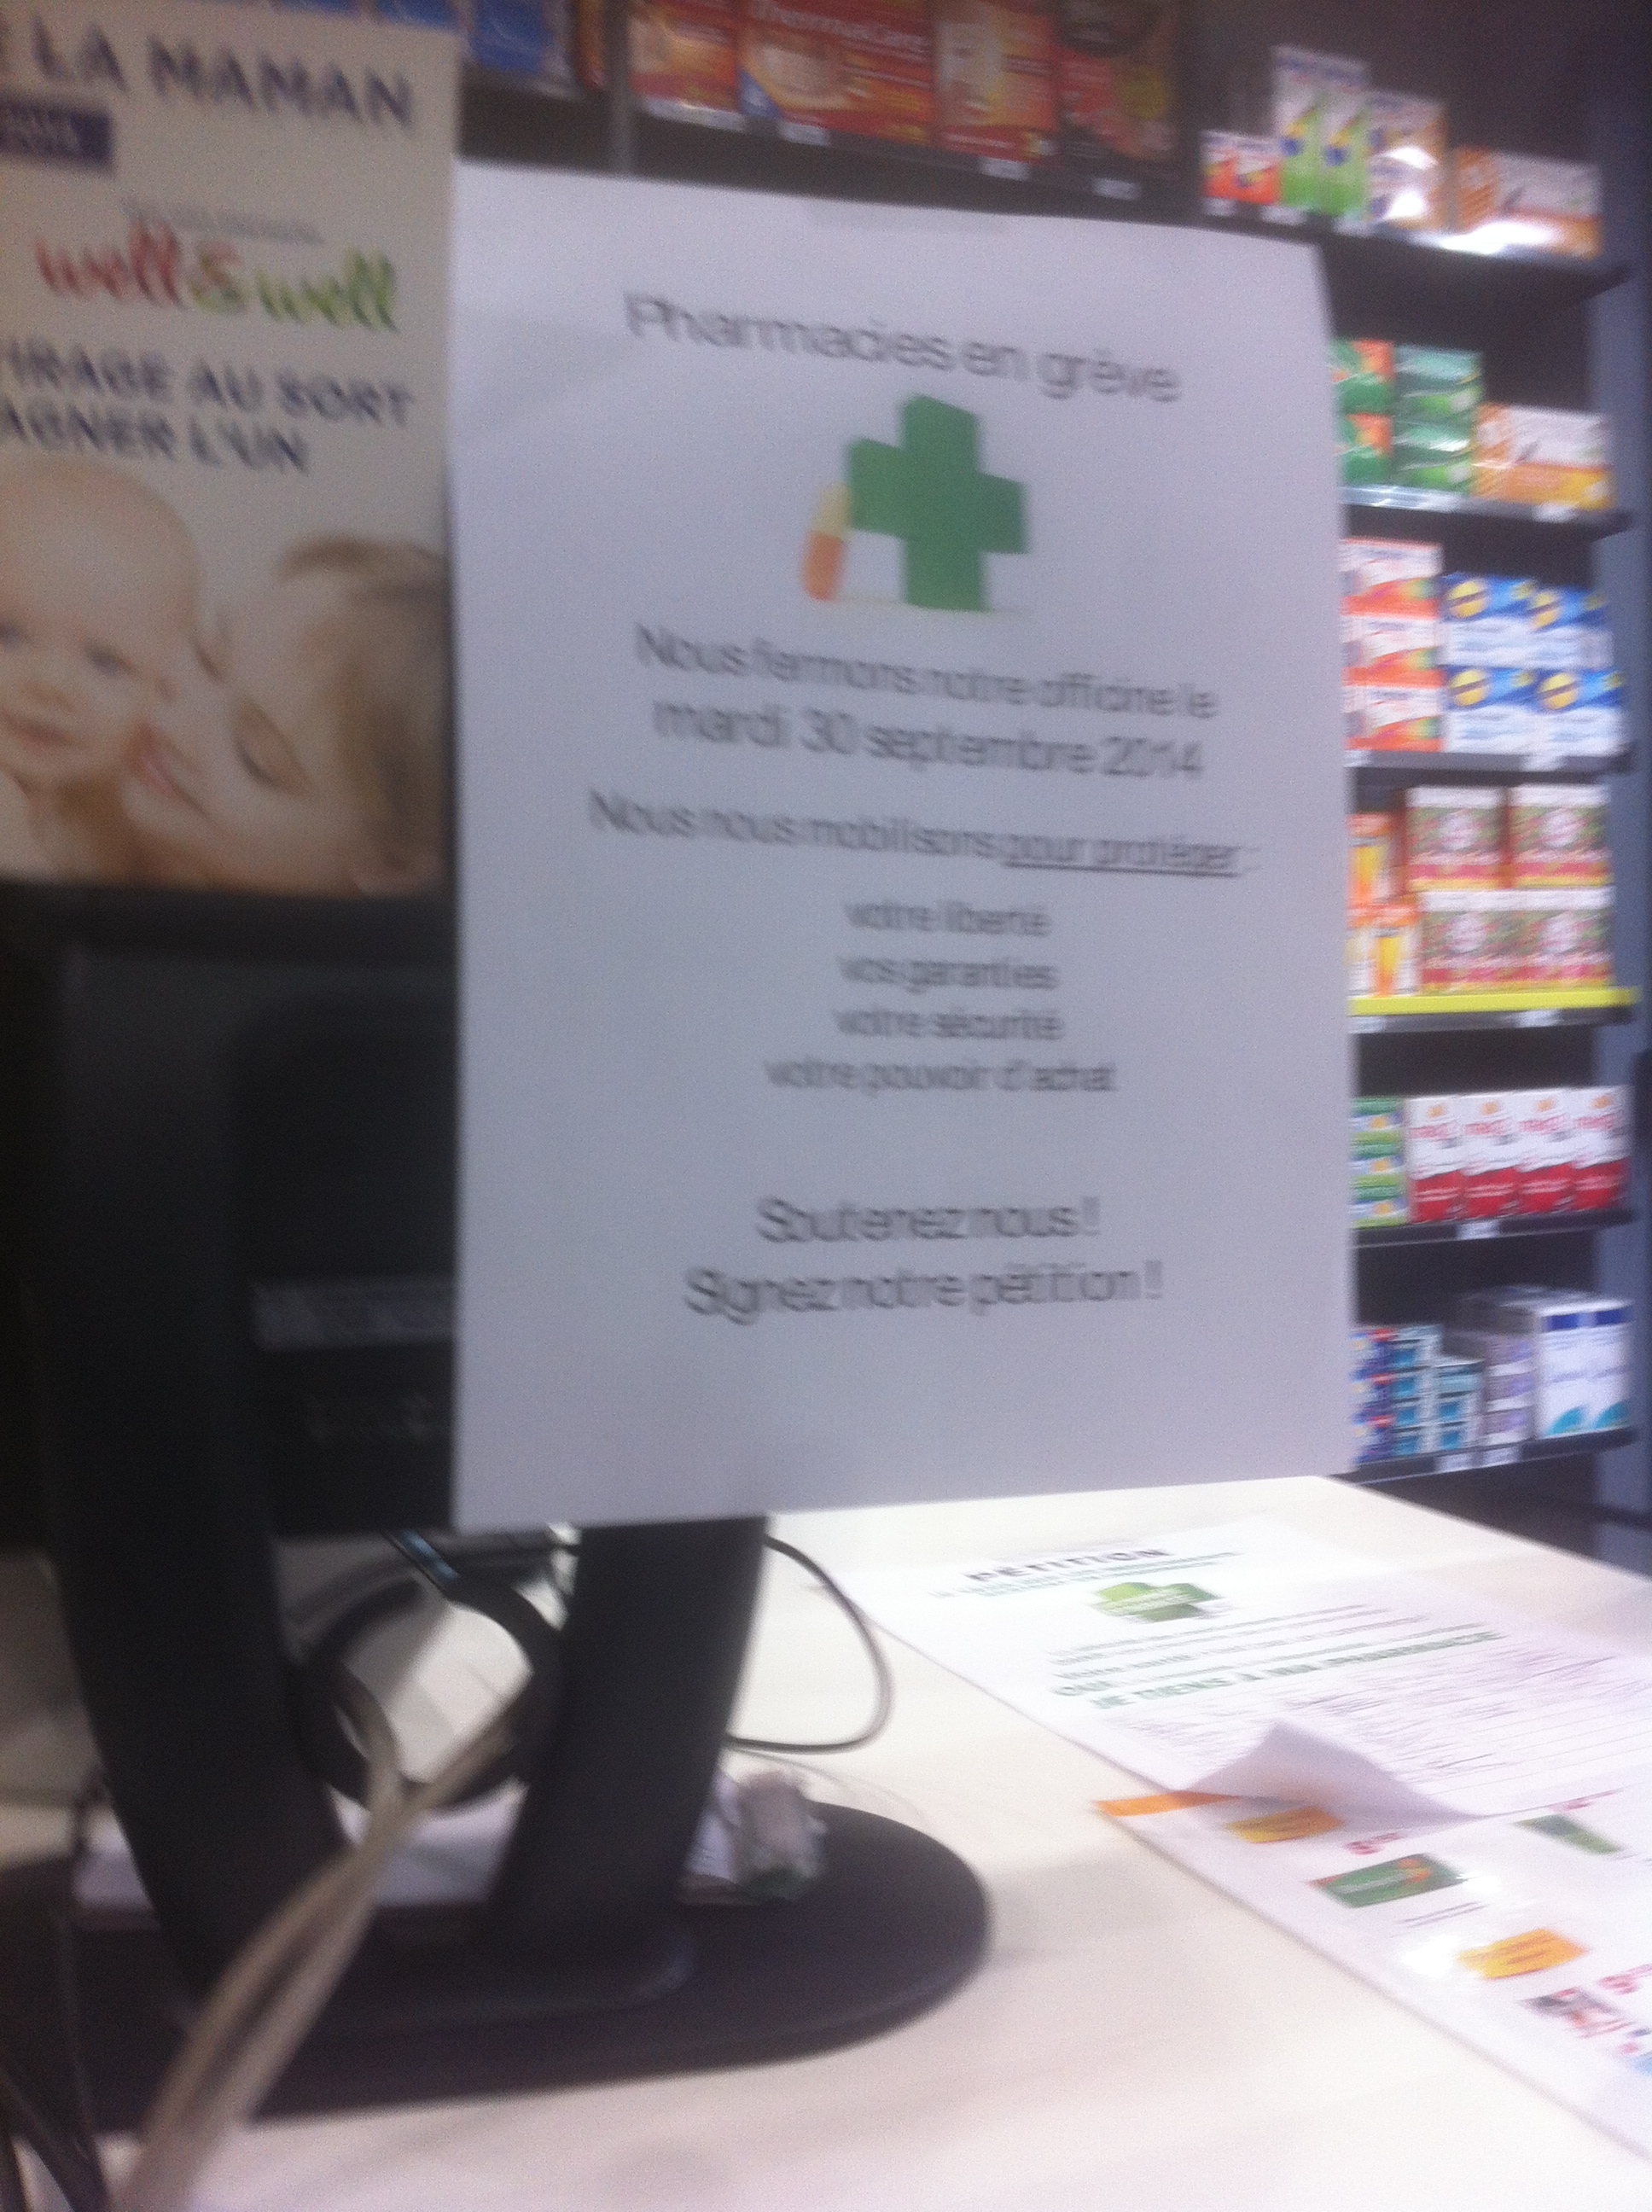
França é conhecida como o país das greves (ou alternativamente como o país da luta permanente por direitos), e na passada terça-feira tiveram uma greve das farmácias, para protestar contra a venda de medicamentos em supermercados. Mini-reportagem fotográfica:

IMG_1910 IMG_1911 IMG_1922