Momentos económicos… e não só

About economics in general, health economics most of the time


5 comentários

Observatório mensal da dívida dos hospitais EPE, segundo a execução orçamental (nº 13 – abril 2015)

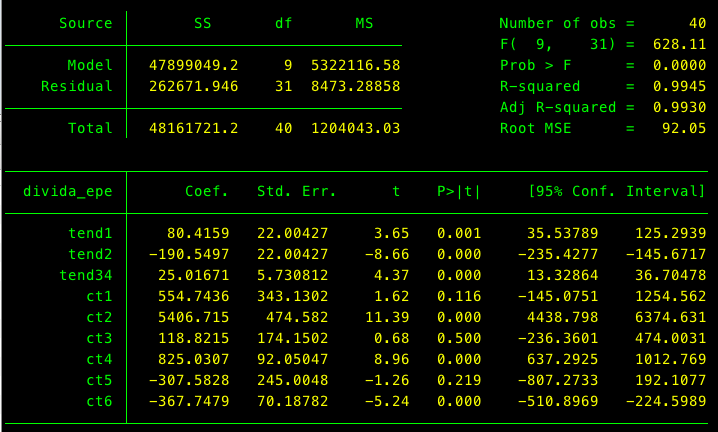
Saiu sexta-feira, 24 de abril, o boletim com a execução orçamental referente a março. Traz, no caso das dívidas da saúde, boas novidades, ainda que limitadas de momento a uma única observação, com a redução da dívida dos Hospitais EPE em -104,6. Olhando para o aspecto puramente financeiro da evolução da dívida dos hospitais, este valor sai fora de um intervalo de previsão baseado nas tendências passadas (ignorando os períodos de regularização de dívidas). É também uma descida mais acentuada do que a tendência de decréscimo da dívida que se verificou no Outono de 2014.

Este aspecto puramente financeiro tem que ser avaliado numa outra dimensão. Com as várias reportagens e notícias sobre urgências desde o início do ano, incluindo reportagens de câmaras ocultas, interessa saber mais sobre se a contenção do crescimento da dívida se está a fazer com limitações excessivas na prestação de cuidados de saúde, argumento que certamente surgirá para encontrar um lado negativo nesta redução da dívida dos hospitais.

Com uma observação não se pode saber se o crescimento da dívida está ser resolvido, tal como não se sabe se a redução observada surgiu por melhor gestão cumprindo-se os mesmos objectivos assistenciais, ou se está a ser alcançada com cortes nos objectivos assistenciais dos hospitais. Olhar apenas para o valor agregado da dívida não permite retirar conclusões sobre esse aspecto, só análises hospital a hospital, relacionando a evolução da respectiva dívida com a sua actividade. Infelizmente o site de comparação de hospitais construído pelo Ministério da Saúde não tem informação económico-financeira actualizada (parou em 2013, e pelo menos a dívida dos hospitais podia lá estar, já que é divulgada publicamente pela Direcção-Geral do Orçamento), nem em formato fácil de trabalhar (ao contrário da informação da Direcção-Geral do Orçamento, que está disponibilizada em ficheiro Excel).

Actualização (28 de Abril): Por indicação de um leitor do blog, lê-se na página 42 da Síntese de Execução Orçamental, março de 2015, “Os pagamentos em atraso  das entidades públicas situaram-se em 1.491 milhões de euros no final de março, representando uma diminuição de 55 milhões de euros face ao final de 2014, tendo contribuído, principalmente, a Administração Regional (-30 milhões de euros), os Hospitais EPE (-22 milhões de euros) e a Administração Local (-17 milhões de euros). Em março registou-se uma redução de 112 milhões de euros a qual se deveu, essencialmente, aos Hospitais EPE que utilizaram o reforço do capital realizado no final de 2014 para regularizar pagamentos em atraso.”

graf1graf3

graf6

Screen Shot 2015-04-25 at 10.49.07


5 comentários

e desta vez ninguém ligou às taxas moderadoras,

saiu recentemente a decisão de atribuir isenção de taxas moderadoras a todos os jovens (idade inferior a 18 anos) sendo que previamente tal ocorria para idades inferiores a 13 anos. Num país em que as taxas moderadoras recebem uma atenção desproporcionadamente maior, em geral, do que a sua importância efectiva em termos de fluxos financeiros, não houve qualquer reacção ou análise desta decisão.

Há duas justificações básicas apresentadas no Decreto-Lei que aprova esta expansão da isenção das taxas moderadoras: a primeira, referente ao estimulo à natalidade, a segunda, a obrigatoriedade  de realizar consultas médicas, numa “óptica de prevenção e promoção da saúde” em idades que não estavam abrangidas por isenção de taxa moderadora.

Para a primeira justificação, não conheço e não consegui encontrar qualquer evidência que ligue as taxas moderadoras nestas idades à natalidade. É por isso um argumento baseado na fé, e no princípio “mal não pode fazer”.

Para a segunda justificação, tem sentido que se há consultas “obrigatórias”, então para essas consultas não há procura a moderar, e logo não deveriam pagar taxas. A questão é saber se a isenção deveria ser só para essas consultas ou alargada a todas as utilizações do Serviço Nacional de Saúde que os menores de 18 e maiores de 12 (o grupo afectado pela nova isenção) possam ter.

Em termos metodológicos, se quisermos identificar qual o problema que leva a esta resposta, importaria identificar qual o contributo das taxas moderadoras nestas idades (13-17 anos) para esse problema, e avaliar depois as alternativas disponíveis para resolver esse problema. No caso da natalidade, essa é uma tarefa que vai muito além do papel das taxas moderadoras. Já no caso das consultas, há espaço e até informação para uma análise mais cuidada.

Se este grupo populacional não utilizar muito os serviços de saúde, e se tiver uma baixa sensibilidade às taxas moderadoras, então a isenção não provocará a utilização desnecessária (que está subjacente à ideia do efeito do preço da consulta ou da urgência reduzir essa utilização desnecessária).

A este respeito, há dois trabalhos interessantes que olham para a utilização de cuidados de saúde nestas idades e sua relação com as taxas moderadoras. O mais antigo, de Maria Ana Canedo, “How demand for medical care responds to user charges: a quasi-experiment for Portugal”, de 2012, tese de mestrado defendida na London School of Economics, e o mais recente é uma análise feita por Helena Tavares, em 2014, no contexto do seu mestrado na Universidade de Coimbra (aqui).

As metodologias são distintas. O primeiro trabalho foca-se, além disso, num hospital do Norte do país, e o segundo numa amostra de conveniência da população escolar em Coimbra. Em qualquer dos dois trabalhos, a conclusão é similar: a existência de taxa moderadora não afecta a procura de cuidados de saúde (consultas nos cuidados de saúde primários ou episódios de urgência) nesta faixa etária. Esta conclusão surge mesmo depois do aumento das taxas moderadoras em 2012.

Ou seja, esta nova isenção terá uma implicação financeira, que deve ter sido estudada pelo Ministério da Saúde, igual à redução da receita da taxa moderadora. Com base nestes dois estudos, e seria conveniente ter uma base de evidência mais abrangente, não haverá um acréscimo de custos para o Serviço Nacional de Saúde resultante de uma maior utilização dos serviços por terem passado a ser gratuitos financeiramente (o aspecto do tempo de espera, no estudo que incidiu sobre a zona de Coimbra, surgiu como mais relevante na determinação da procura de serviços do SNS).

E claro será bom que daqui a uns meses se procure ver qual o efeito (e para isso bastará que sejam disponibilizados dados à comunidade académica, pois como se viu tem procurado gerar conhecimento sobre este aspecto).


1 Comentário

parabéns à Nova Medical School / Faculdade de Ciências Médicas da Universidade Nova de Lisboa

que ontem recebeu a medalha de ouro de serviços distintos atribuída pelo Ministério da Saúde. Com a pouca qualidade do fotógrafo, uma memória com o Director da Nova Medical School, Jaime Branco, e o Reitor da  Universidade Nova de Lisboa, António Rendas.

fotografia 2


Deixe um comentário

da série “empresas portuguesas”: GALP

como uma das principais empresas nacionais e a empresa líder na venda de combustíveis está naturalmente sob observação face à recente entrada em vigor das regras que obrigam à venda de combustíveis não aditivos. Numa primeira fase, as estratégias das várias empresas têm um ponto em comum – não disponibilizam as três “qualidades” de combustível, retirando uma delas. Umas retiram a “qualidade” mais cara, outras a “qualidade” intermédia, já que a “qualidade” mais baixa é agora obrigatória. O termo “qualidade” está entre aspas para assinalar que todos os combustíveis respeitam as condições técnicas de venda, e que as diferenças estão na quantidade e tipo de aditivos usados.

A maior parte das discussões e comentários centrou-se no efeito sobre os preços, e logo no primeiro dia. A observação geral foi os preços não terem baixado para o nível observado nesses combustíveis nos postos geridos pelos hipermercados. À partida, essa expectativa era irrealista pelo simples funcionamento do mercado. Em primeiro lugar, a localização dos postos de abastecimento é um factor de diferenciação que tem efeito no preço em mercados onde a fixação dos preços é livre, seja em Portugal seja em qualquer outro país onde essa liberdade de fixar preços esteja presente. Logo, a convergência de preços só seria um resultado desta nova legislação se os consumidores decidissem ir comprar ao ponto de venda com preço mais baixo, independentemente da sua localização. Não o fazem e por isso o preço praticado em cada ponto de venda difere, e essa diferença não é ultrapassada por o combustível ser (dito) “low-cost” ou não. O segundo aspecto é que na prática, como as empresas retiram um produto para disponibilizar outro, têm que atender a dois efeitos distintos – um deles é uma redução de custos, e outro é um possível ganho de maior procura, até por eventual desvio de compras que os consumidores fizessem nos postos localizados nos hipermercados. Se o mercado não for perfeitamente concorrencial, uma redução de custos no produto não significa uma redução de 1:1 no preço ao consumidor final. A melhor estratégia será usar parte da redução de custos para aumentar a margem, além de uma redução no preço ao consumidor final. E se houver desvio de procura, menor pressão existe para baixar os preços para o nível dos praticados pelos postos dos hipermercados. A estes argumentos, adicionam-se os argumentos usuais das petrolíferas de os preços nos hipers serem loss-leaders para atrair consumidores para outras compras (mas como não podem vender abaixo de custo, poderá ser apenas sinal de maior eficiência) e de terem menores custos por terem maior volume de vendas (o que desvia a atenção de os preços praticados não terem apenas a ver com custos mas também com a valorização do ponto de abastecimento aos olhos dos consumidores em termos de comodidade e hábito). Assim, dificilmente iria ocorrer uma redução de preços substancial.

Mas mais interessante e com efeitos mais duradouros a prazo é a escolha de que combustível retirar da oferta dos postos. Ao retirar o combustível de “qualidade” intermédia, cria-se uma diferença de preços maior entre a oferta que fica disponível, o que naturalmente desvia mais consumidores para o combustível de “qualidade” mais baixa; se o produto de “qualidade” mais elevada tem maior margem, há uma maior perda de consumidores, mas mantém-se uma margem mais elevada. Quando uma empresa mantém a “qualidade” intermédia, estará a passar os consumidores da “qualidade” mais elevada, com margem mais elevada, para a posição intermédia (é pouco provável que esses passem a ser consumidores da “qualidade” mais baixa), perdendo a respectiva margem. Em contrapartida, perde menos consumidores para o produto de margem mais baixa. A razoabilidade de uma ou outra estratégia depende do número de consumidores e das vendas em cada um dos produtos. Se a GALP tiver sobretudo vendas no produto de “qualidade” normal, e poucas vendas em termos relativos no “premium”, então a sua melhor estratégia será defender essas vendas à margem da qualidade normal, abdicando do premium. Se outras empresas tiverem maior peso das suas vendas no produto “premium” poderão abdicar do produto intermédio.

Adicionalmente, estas opções também reduzem a concorrência entre as diferentes empresas – as que ficam a vender produtos com qualidade “premium” ganham poder adicional face aos consumidores que valorizam muito essa “qualidade”, mas também as que vendem “qualidade” intermédia ficam com menos concorrentes. Em média, os preços nesses combustíveis poderão subir face a uma situação em que não ocorre a obrigação de ter o produto de “qualidade” mais baixa. O efeito sobre o preço médio, incluindo os consumos em todas as qualidades, não é evidente. Esta será uma boa oportunidade para seguir o comportamento da GALP enquanto empresa líder.

Uma ideia da evolução dos preços pode ser consultada na Entidade Nacional para o Mercado de Combustíveis, e para anos anteriores a 2014, a Autoridade da Concorrência produzia boletins de acompanhamento. Seria interessante que passassem a disponibilizar os preços por tipo de combustível, o número de pontos de venda de cada tipo de combustível, e a possibilidade de obter essa informação em formato excel no site, para todo o cidadão poder fazer o seu acompanhamento.


Deixe um comentário

descubra as diferenças

entre “Uma década para Portugal – Relatório“, do grupo de economistas reunido por António Costa, e a “Proposta de Programa de Estabilidade 2015 – 2019” do Governo, para análise e comentário na próxima semana, mas podem ir lendo, comparando, e já agora ver como ambos os documentos lidam com os princípios de transparência orçamental do Budget Watch do Instituto de Políticas Públicas Thomas-Jefferson – Correia da Serra, uma vez que parte do propósito de ambos os documentos é estabelecerem opções de política económica que acabarão, pelo menos em parte, reflectidas no Orçamento do Estado para 2016 e anos seguintes.


Deixe um comentário

da série “empresas portuguesas”: TAP

A greve dos pilotos da TAP, anunciada para mais de uma semana no início de maio, trouxe novamente a empresa para as luzes da atenção mediática. Esta decisão criou uma quase unanimidade de reacções negativas, desde os afectados directamente, passageiros do transporte aéreo, aos afectados indirectamente, como os operadores turísticos.

Como passageiro potencial da TAP neste período, para ir a uma sessão de trabalho no centro da Europa, pedi obviamente alternativas de operador. E não terei sido o único. Mas o lado dos passageiros, e até o lado das externalidades negativas sore o turismo têm sido tratados em detalhe.  Bem como a defesa baseada na noção de “empresa estratégica” (para que estratégia?) que seria defendida pela greve dos pilotos contra a privatização.

Menos citado tem sido outro aspecto – ao fazer esta greve, por este tempo, e com os argumentos usados, os sindicatos dos pilotos dão a entender que o assinado numa data não é necessariamente para respeitar depois, o que também dá espaço a que o outro lado negocial, a gestão da empresa e o Governo,  possa querer reabrir ou renegar aspectos acordados. Ou seja, passa-se a uma situação de renegociação permanente, que tem capacidade destrutiva sobre a empresa.

O propósito de qualquer greve é a reforçar o poder de negociação do lado que a faz, o que com que quanto maior o dano causado ao outro lado melhor seja. Mas esta visão, se presente, é limitada e limitativa.

A capacidade de negociar dentro da empresa acordos entre trabalhadores e gestão é um aspecto importante, e greves de pilotos não são raras (ainda há pouco tempo registou-se uma na companhia alemã  Lufthansa). E nessa greve, como provavelmente nesta da TAP, a opinião pública acabará por ficar contra os pilotos. O que a prazo é-lhes mais prejudicial em termos de capacidade negociação. Além de ser mais interessante menor poder negociar numa empresa com maior capacidade de distribuir excedentes do que maior poder negocial numa empresa que tenda a desaparecer. E os pilotos da TAP deveriam ter em atenção que a decisão de 2014 do Governo sobre o BES transmite-lhes também uma mensagem – não sendo o valor estratégico (?) da TAP maior que o risco sistémico do BES, porque pensam os sindicatos dos pilotos que o Governo não deixará falir a TAP?

Screen Shot 2015-04-19 at 17.34.06


Deixe um comentário

da série “empresas portuguesas”: PT

Ainda hesitei se a PT deveria figurar entre as empresas portuguesas, uma vez que a Oi é brasileira mas dado que a EDP foi alvo de atenção no post anterior, avancemos.

Saiu ontem um comunicado da Comissão Europeia sobre a compra da PT pela Altice, dando conta de duas decisões. A primeira de autorização da compra da PT pela Altice condicional ao compromisso da Altice vender as suas outras operações de telecomunicações em Portugal. Como os compromissos são propostos pelas empresas, não há dúvida que será este o caminho. Este compromisso mantém a actual estrutura concorrencial em Portugal se quem comprar não for outro operador de telecomunicações em Portugal. A frase usada pela Comissão Europeia, “The Commission concluded that the transaction, as modified by the commitments, would raise no competition concerns.”, não sei se é totalmente válida se for a NOS a comprar o que a Altice tem que vender. Veremos que surge como comprador. Em caso extremo, é até possível que a Altice prefira fechar a ONI e a Cabovisão a não poder comprar a PT.

A segunda decisão foi a de não aceder ao pedido da Autoridade da Concorrência portuguesa para ser esta última a fazer a avaliação da operação. Creio que esta decisão é sobretudo uma vontade da Comissão Europeia em afirmar a sua vontade de olhar para as operações de concentração nas telecomunicações, pois será de supor que os compromissos assumidos pela Altice com a Comissão Europeia fossem também assumidos se a entidade interlocutora fosse a Autoridade da Concorrência. A celeridade do processo parece estar presente nas intenções da Altice e este compromisso de venda das outras empresas no sector das telecomunicações que tem em Portugal é o mais óbvio e garante esse celeridade.

Sendo anunciado que a Altice terá uma estratégia de emagrecimento de custos na PT, veremos nos próximos tempos se essa estratégia se traduzirá também numa menor qualidade de serviço, técnico e de atendimento, ao cliente. A Vodafone e a NOS são as principais candidatas a beneficiar desse movimento.


4 comentários

da série “empresas portuguesas”: EDP

A EDP é a tradicional empresa de electricidade em Portugal. Com a evolução dos tempos, foi havendo a separação entre as diferentes actividades – produção para um lado, transporte a alta tensão para outro, distribuição para cada ponto final de consumo em separado, e comercialização (contrato com o consumidor) outro lado ainda.

Com a liberalização do mercado, a venda de energia pode ser feita por quem não a produz diretamente, desde que a “compre” para revender (através de contratos sofisticados que asseguram que há produção de electricidade suficiente em cada momento). Significa também que hoje em dia há diversidade e concorrência em quem pode fornecer os serviços de comercialização (a empresa com quem o consumidor contrata o seu abastecimento). E é aqui que a confusão começa. Em particular, quando se tenta mudar de fornecedor. Como as diversas empresas de energia podem vender os vários tipos de energia, a EDP vende electricidade mas também gás natural, e a GALP vende gás natural mas também electricidade. E cada uma procura ganhar clientes à outra (e aos restantes participantes) em qualquer um dos mercados.

Tendo sido procurado primeiro pela EDP, por uma das calculo que imensas pessoas que colocaram a tocar às campainhas das portas, e depois de olhar para as diferenças de tarifas (que no final do ano não são assim tão grandes), decidi testar a capacidade da empresa em levar a cabo o que prometia – uma mudança de comercializador de gás natural sem confusões para o consumidor final, precisavam apenas que preenchesse umas folhinhas e depois mandavam o contrato por correio. Bom, as folhas não foram tão poucas assim, e exigiam informação que toda a gente memoriza como o código do local de consumo, código de cliente, etc. Tudo recolhido e enviado. Dias depois recebe-se os dois contratos, um de electricidade por mudança da EDP Serviço Universal para a EDP Comercial. Outro de gás natural. Leitura atenta de ambos, esforçando a vista mais do que desejaria. E dou conta que o contrato de gás natural não indica o tarifário. Contacto para a EDP a saber a pedir a folha em falta. Afinal era mesmo assim. O meu fornecedor de gás natural levantou um obstáculo qualquer. Creio que me tentaram explicar, mas eu não quero perceber, só pretendia mesmo que me dessem o prometido: mudança de comercializador sem complicação para o consumidor final (eu). A conclusão é que eu teria de ir falar com quem me vende o gás natural, para obter não sei o quê para depois entregar não sei onde (provavelmente um papel a declarar qualquer coisa, o costume), nesta altura já tinha desligado a atenciómetro. Conclusão, desistir por inércia.

Pensei que tinha tido azar. Mas nos últimos tempos os relatos de situações caricatas com a EDP e mudanças de contrato multiplicam-se com exemplos de outras pessoas. E não foi sempre assim, pois há mais de uma década tudo tratei por telefone para novos contratos, sem qualquer confusão ou problema.

A diferença parece estar no uso e abuso de call centers, com algoritmos mal desenhados, e com informação que não segue o cliente quando ele contacta mais de uma vez. Uma pessoa conhecida, numa compra de casa, já habitada, a mudança de comercializador para a EDP demorou pelo menos 3 meses, e o “pelo menos” é por desistência e procura de outro comercializador.

A imagem da EDP acompanhou esta evolução da economia e do mercado. Há anos atrás, a imagem era dada pela turbina estilizada – voltada para dentro e para a produção; depois passou para o “sorriso”, a dar o sinal de atenção ao cliente (?); e depois a nova imagem, provavelmente associada à ideia de grupo com várias actividades, mas que hoje em dia me faz lembrar a confusão que é lidar com a EDP que comercializa energia. Uma molhada, como os círculos vermelhos (de raiva?) sobrepostos.

Deixo a sugestão dos corpos sociais da empresa procurarem fazer uma mudança de comercializador, ajudando alguém seu conhecido, de forma anónima, para experimentarem o serviço que a sua empresa oferece. Ou, numa versão mais sofisticada, que os bónus salariais sejam indexados à qualidade de serviço prestado ao consumidor final, particular e industrial. Ou ainda, à atenção da concorrência, se quiserem ganhar clientes, mais do que tarifas complicadas e descontos que desaparecem, prestar um bom serviço de atendimento é uma área ainda passível de melhoria.

Screen Shot 2015-04-19 at 15.39.13Screen Shot 2015-04-19 at 15.38.55


1 Comentário

estudo da ERS “Os seguros de saúde e o acesso dos cidadãos aos cuidados de saúde” (III)

Ainda sobre o estudo da ERS, agora acabado de ler, há algumas observações adicionais a serem feitas.

A primeira é de ordem técnica. A caracterização feita a partir da concentração de mercado como sendo de concorrência monopolística implica a existência de diferenciação de produto, não sendo claro qual a fonte dessa diferenciação aos olhos dos consumidores. Uma alternativa é pensar em termos de mercado com produto relativamente homogéneo (a cobertura oferecida não diferir muito entre companhias de seguros).

A segunda respeita à amostra de conveniência recolhida online para caracterizar o perfil do tomador de seguro. Torna-se muito claro que há uma auto-selecção enorme, mais acentuada nos que dizem ter seguro), com concentração numa faixa etária mais jovem e possivelmente também mais educada e com mais rendimento do que a média da população em geral, e provavelmente do que a média dentro de cada grupo etário. Estas observações são reconhecidas no relatório, mas não é demais assinalar as cautelas necessárias na interpretação dos resultados.


Na análise da satisfação com o seguro contratado, seria importante conhecer as respostas discriminadas com o ter ou não utilizado o seguro.


A dada altura, página 52, é realizada uma extrapolação sobre a capacidade de um sistema de seguro assegurar a universalidade do acesso a cuidados de saúde com base no que os seguros são hoje. A questão que se coloca é se os seguros seriam os mesmos, por um lado, e sobretudo se os preços seriam os mesmos. Corre-se o risco de estar a extrapolar para fora do domínio de estimação. Não que me pareça a conclusão inverosímil ou improvável. É normal que o seguro de saúde privado anual não consiga garantir a universalidade. Basta pensar que no caso de doenças crónicas, o risco desapareceu em grande medida, e a forma do seguro privado anual funcionar é com base na diversificação de risco. Se não há risco, não há diversificação. Em sistemas públicos de saúde, este problema não surge devido à redistribuição incluída no financiamento do sistema de saúde.

Os planos de saúde e cartões de saúde são tratados, e bem, como sendo sobretudo planos de desconto de preços, onde pela agregação de quantidades, o gestor do plano ou cartão tem capacidade de negociar melhores preços junto dos prestadores de cuidados de saúde.

A discussão sobre a ADSE tem que ser feita com grande cautela, pois houve alterações nos últimos 5 anos. O peso dos regimes convencionado e livre alterou-se em termos relativos mas muito pouco em termos nominais. A razão para isso foi a internalização no SNS do que eram despesas pagas pela ADSE ao SNS pelas quais a ADSE recebida uma transferência do Orçamento do Estado – esse valor passou a estar automaticamente dentro do orçamento do SNS. Também as despesas com medicamentos tiveram igual tratamento. Significa que as contribuições dos utentes têm agora que cobrir apenas essas despesas com prestadores privados. Contudo, só em 2014 se verifica uma situação em que não há dinheiro público canalizado para a ADSE pois antes dessa data os organismos públicos enquanto entidades patronais continuaram a pagar para a ADSE.


Deixe um comentário

o investimento público, uma vez mais a sair da sombra…

As discussões sobre investimento público e o seu papel para o crescimento económico seguem ciclos, e com o início da corrida para as eleições legislativas vão começar a surgir os apelos para a despesa pública. E claro que toda a despesa que se anuncie não é despesa, será investimento público, e investimento público é obviamente bom, sobretudo se for em infra-estruturas (logo, tudo será infra-estrutura de alguma coisa, naturalmente). Será?

O investimento público não é bom ou mau por si mesmo. Numa perspectiva macro associada com Keynes, a ideia de que qualquer despesa pública é boa para o crescimento económico, tem que ser vista nas respectivas condições em que foi defendida e se estamos a falar num curto prazo com excesso de capacidade ou a pensar num longo prazo com crescimento da produtividade e da capacidade produtiva da economia. Até porque aprendemos da forma mais dura que financiar despesa pública com dívida crescente tem os seus riscos (é preciso alguém tomar a dívida, naturalmente).

Pensando na capacidade produtiva da economia, interessa saber qual o retorno (social) do investimento que é realizado. E aqui Portugal não tem sido historicamente brilhante. Ou seja, em média, decide-se mal quais os projectos de investimento público que são realizados. Alguns dos projectos até terão uma boa taxa de retorno no investimento realizado, mas outros com maus resultados reduzem a taxa de retorno média.

Assim, quando se volta a falar de investimento público, será fundamental que se falem dos mecanismos pelos quais esse investimento público é seleccionado em termos de projectos concretos – em vez de falar de uns quantos milhões para estradas e/ou equipamentos sociais (e até às eleições isso vai surgir), que se refiram quais os projectos concretos, que se dê tanto quanto possível a base de evidência para a taxa de retorno desse investimento, e já agora o registo de projectos realizados e seus resultados dos proponentes  desse investimento – sei que talvez seja injusto, mas propostas de investimento de quem no passado apenas conseguiu falar de “elefantes brancos” em termos de investimento público devem ter aplicado um factor de desconto.

Mas não é só o investimento público que deverá ser escrutinado. Há igualmente projectos de investimento privado que têm de ser bem analisados, pois há alguma tentação de fazer com que os projectos privados sejam rentáveis desde que tenham apoio de fundos públicos.

Como leitura sugerida sobre a taxa de retorno do investimento público, António Afonso e Miguel St. Aubyn, Macroeconomic rates of return of public and private investment – crowding-in and crowding-out effects, European Central Bank, 2008. (publicado na revista The Manchester School, mas a versão working paper é gratuita), reproduzo abaixo a conclusão do artigo:

“Public investment can either crowd in or crowd out private investment. In strong crowding-out cases, it is possible that increased public investment could lead to a decrease in GDP. In our paper, by estimating VARs for 14 European Union countries, plus Canada, Japan and the United States, we estimated that, between 1960 and 2005:

– public investment had a contractionary effect on output in five cases (Belgium, Ireland, Canada, the United Kingdom and the Netherlands) with positive public investment impulses leading to a decline in private investment (crowding-out);
– on the other hand, expansionary effects and crowding-in prevailed in eight cases (Austria, Germany, Denmark, Finland, Greece, Portugal, Spain and Sweden).(In somewhat related work Zou (2006) reports that public and private investment have expansionary effects on Japanese economic growth, while in the US the relevance for economic growth of private investment is higher than the one from public investment.)

These effects correspond to point estimates and care should be taken in their interpretation, as 95 percent confidence bands concerning public investment effects on output always include the zero value.

When it is possible to compute it, the partial rate of return of public investment is mostly positive, with the exceptions of Finland, Italy, Japan and Sweden. Taking into account the induced effect on private investment, the total rate of return associated with public investment is generally lower, with the exception of France, and negative for the cases of Austria, Finland, Greece, Portugal and Sweden, countries where the increase in GDP was not sufficiently high to compensate for the total investment effort.

Private investment impulses, by contrast, were always expansionary in GDP terms and effects were usually significant in statistical terms. Public investment responded positively to private investment in all but three countries (Belgium, Greece and Sweden). The highest estimated return was in Japan (5.81 percent, partial), and there were very few cases of slightly negative private investment rates of return, either partial or total – Belgium, Denmark and Greece.”