Momentos económicos… e não só

About economics in general, health economics most of the time


Deixe um comentário

aspectos pós-troika

como entendidos por mim a partir da leitura dos resultados da 10ª avaliação feita pela troika:

– importância do enquadramento da decisão política e credibilidade da acção do Governo – que o hoje se diz, amanhã se concretize; que as palavras resultem acções consonantes e não opostas ao que se disse; não é dito desta forma, mas claramente há uma preocupação com a capacidade da classe política portuguesa (na verdade, é provavelmente comum a muitos dos outros países da Europa e fora dela, mas não deixa de ser uma preocupação).

– a estabilidade financeira do sector bancário deixou de ser uma preocupação fundamental.

– como assegurar que são feitas as decisões de investimento certas, as que asseguram maior retorno social, e não as que dão mais segurança de retorno aos financiadores bancários – encontrar outras formas efectivas e disseminar de financiamento da actividade económica.

– apoiar a manutenção e reforço do capital humano dos jovens desempregados e não apenas encontrar-lhes emprego; o desligar do mercado de trabalho por parte de uma fracção substancial da população jovem constitui um peso sobre a economia no médio prazo;

– olhar melhor para o funcionamento dos mercados de bens e serviços que são factores produtivos para outros sectores da economia, nomeadamente os regulados; ter peer-review da actividade reguladora (avaliação da prática de regulação nacional por reguladores de outros países),  recrutamento de pessoas para estas entidades no mercado internacional e audição parlamentar com base num documento técnico de estratégia entregue pelos candidatos às posições de topo das instituições (conhecer o seu pensamento estratégico sobre a área que regulam permite dar segurança às empresas quanto ao que podem esperar e à sociedade quanto à capacidade do regulador para defender o interesse geral);

– fazer a reforma dos processos de funcionamento do estado – ainda se está longe; não basta despedir umas quantas pessoas ou usar quadros de disponíveis, os próprios circuitos de responsabilidade e de funcionamento do estado têm que mudar e aprender a muda de forma mais permanentes para responder às expectativas da população e garantir o bom enquadramento das actividades económicas;

– teste de cada medida favorecer ou não o sector transacionável – a versão oficial é de apoio aos sectores que produzem bens e serviços exportáveis; frequentemente as decisões são de apoio aos sectores que produzem bens não transaccionáveis internacionalmente. Se houver uma check list para cada medida aprovada para verificar se apoia ou favorece sectores transaccionáveis ou não transaccionáveis seria interessante ir vendo os resultados.

– usar os fundos europeus para também treinar as PMEs na utilização de outros sistemas de financiamento além do sistema bancário; não ser apenas uma forma de distribuir dinheiro (e que normalmente o faz com distorções nas decisões dos agentes económicos), aproveitar para “treinar” os agentes económicos nomeadamente as empresas de pequena e média dimensão na utilização de outros mecanismos de financiamento (e não apenas “treinar” em contratar consultores que conhecem ou sabem como fazer candidaturas!).


1 Comentário

ainda as dívidas públicas na saúde,

como este é um problema de fundo no serviço nacional de saúde, quanto mais informação melhor. Usando dados disponibilizados pela APIFARMA, referi há algum tempo as preocupações que o seu ritmo de crescimento geravam (ver gráfico aqui), e avancei até com algumas ideias (aqui).

Existe porém boa informação pública sobre estas dívidas através do que a Direcção-Geral do Orçamento disponibiliza sobre execução orçamental (síntese da execução orçamental, em ficheiros Excel facilmente utilizáveis – bom serviço), e que não indo tão atrás no tempo como os valores da APIFARMA, já tem dois anos de dados mensais para se olhar (os valores de 2011 parecem ter subjacentes uma definição diferente na sua contabilização). Aqui é usada a informação das dívidas por pagar há mais de 90 dias, Hospitais EPE e subsector da Saúde nas Administrações Públicas.

A primeira comparação é entre os valores que estão na APIFARMA e estes valores da execução orçamental. As dívidas totais deverão ser maiores que apenas as dívidas dos medicamentos às associadas da APIFARMA. Além disso, o ser mais de 90 dias fará também alguma diferença nos valores. O quadro seguinte mostra uma importante diferença entre as duas séries de valores depois do primeiro episódio de regularização de dívidas. A linha azul mostra a evolução das dívidas totais às associadas da APIFARMA, as outras duas linhas são as dívidas incluídas na síntese de execução orçamental, a vermelha o total e a verde os hospitais EPE. A mudança de posição relativa da linha azul é curiosa porque revela que a dívida mais recente ainda estará dentro dos 90 dias, mas contabilizada pela APIFARMA (explicação que encontrei para reconciliar as duas linhas). Em ambos os casos, vê-se que depois do episódio de regularização das dívidas em 2012, voltou-se a crescer a dívida a ritmos não muito diferentes dos anteriores. Mesmo o valor de Janeiro de 2014 tem uma subida na mesma ordem de magnitude do ritmo mensal médio quando se retiram os momentos de regularização.

dividaJan2014Tomando de seguida apenas a série das dívidas constante da execução orçamental, testei se a evolução temporal antes e depois dos episódios de regularização era diferente. O resultado está na figura seguinte.

dividasNesta figura a linha azul é a séria real de despesa, e a linha vermelha é o valor previsto impondo que o acréscimo mensal  fora dos períodos de regularização é idêntico. A linha verde permite que seja diferente (excepto para Janeiro de 2014, igual ao período antes de Junho de 2012, mas há apenas um valor para 2014). Estatisticamente, os valores de ritmo de crescimento não são diferentes, e estão nos 41 M€/mês, segundo a linha vermelha. Com a separação de ritmos de crescimento, o valor de ritmo de crescimento sobe para mais de 70M€/mês na primeira metade de 2012, e é ligeiramente menos de metade durante os primeiros nove meses de 2013 (cerca de 35 M€/mês). O crescimento em Janeiro de 2014 foi de 55 M€. Qualquer que seja a versão preferida, com ou sem separação entre períodos de crescimento, o valor de Janeiro de 2014 sugere que é preciso seguir com atenção a dinâmica. As regularizações extraordinárias que têm ocorrido baixaram o stock. Terá que se ver se as medidas que foram adoptadas tiveram a capacidade de alterar o ritmo de acréscimo.

E assim termino o descasque da análise sumária que estava no relatório do FMI da 10ª avaliação sobre as dívidas, a confirmação grosso modo dos valores indicados e o porquê da preocupação em criar mais mecanismos de controle da criação de dívidas em atraso.


Deixe um comentário

as Parcerias Público-Privadas, segundo Joaquim Miranda Sarmento

decorreu na sexta-feira passada a apresentação do livro sobre PPP no el corte inglês, onde o autor sintetizou as razões pelas quais não correram bem em Portugal, genericamente falando:

a) não houve uma separação clara entre três decisões (onde fazer “obra pública”? como financiar? que políticas sectoriais devem ser definidas?), o que levou à realização de maus projectos. Como exemplo as auto-estradas que não têm circulação considerada suficiente para as justificar (3,000-4,000 veículos em lugar de 12,000 /dia), com a decisão política de ligar todas as capitais de distrito por auto-estrada.

b) a tentação orçamental – realizar investimento sem aparecer no défice público nesse momento em que é realizado, o comparador do sector público não foi sempre utilizado (ou sequer calculado).

c) fizeram-se muitos projectos, em que cada um é uma pequena parte de um volume global que acaba por ser muito significativo.

Depois do processo associado com o lançamento de PPPs, há o seguimento – frequentemente o processo para o sector público parecia terminar na assinatura do contrato, mas na verdade esse é apenas o começo de uma outra fase. E houve muitas renegociações de alterações unilaterais de contrato (nomeadamente nas PPP rodoviárias), sem se ter um cálculo detalhado de qual foi o custo dessas alterações.

Como bom exemplo deu a Fertagus, em que houve a renegociação para valores sustentáveis, com bom serviço aos utentes, sendo provavelmente relevante o risco reputacional e o menor poder negocial do parceiro privado por estar em processo financeiro delicado.

Uma recensão mais longa do livro está disponível aqui, e  informação sobre um outro livro que analisa as PPP em Portugal: aqui .


Deixe um comentário

sobre as primeiras impressões da 11ª avaliação da troika

ver aqui o comunicado conjunto.

Não traz grande novidade, ainda assim tem um tom globalmente positivo, que só tenderá a aumentar à medida que nos aproximemos do final, também como forma de não prejudicar o final do programa, mesmo que haja dúvidas da troika sobre a sustentabilidade do caminho.


Deixe um comentário

à descoberta

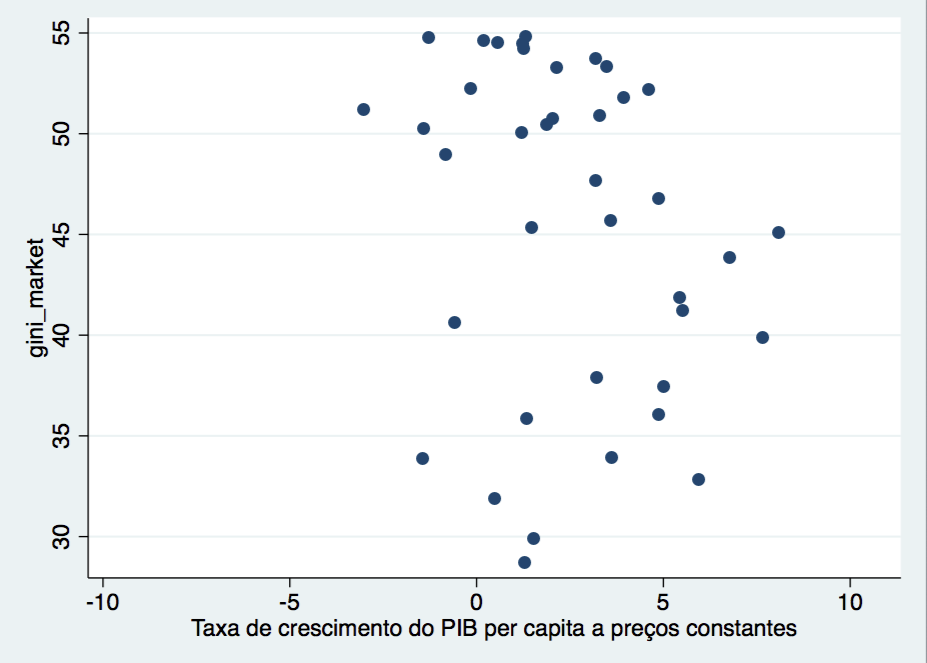
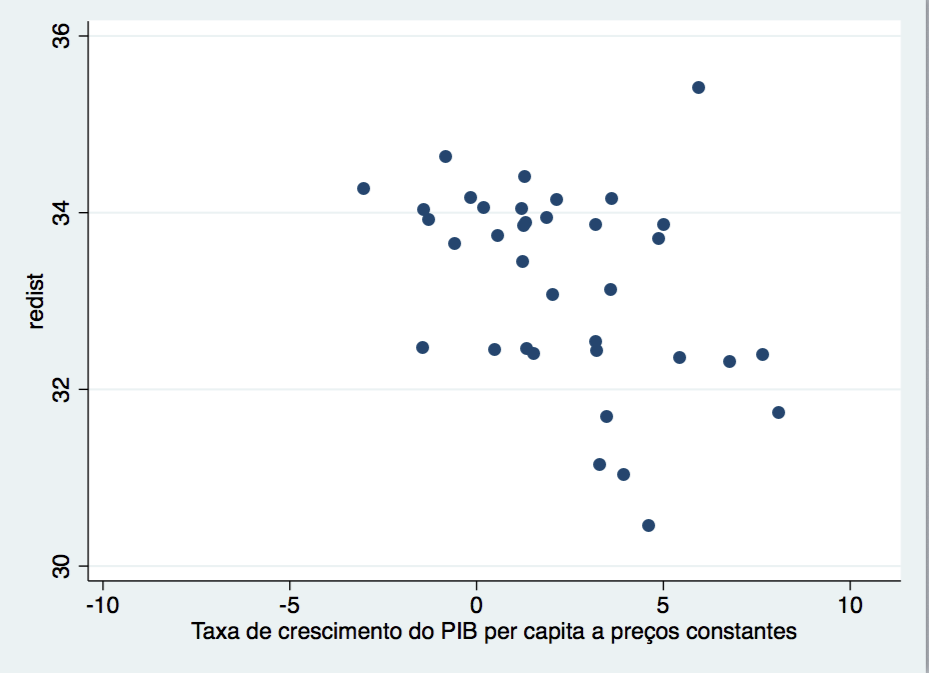
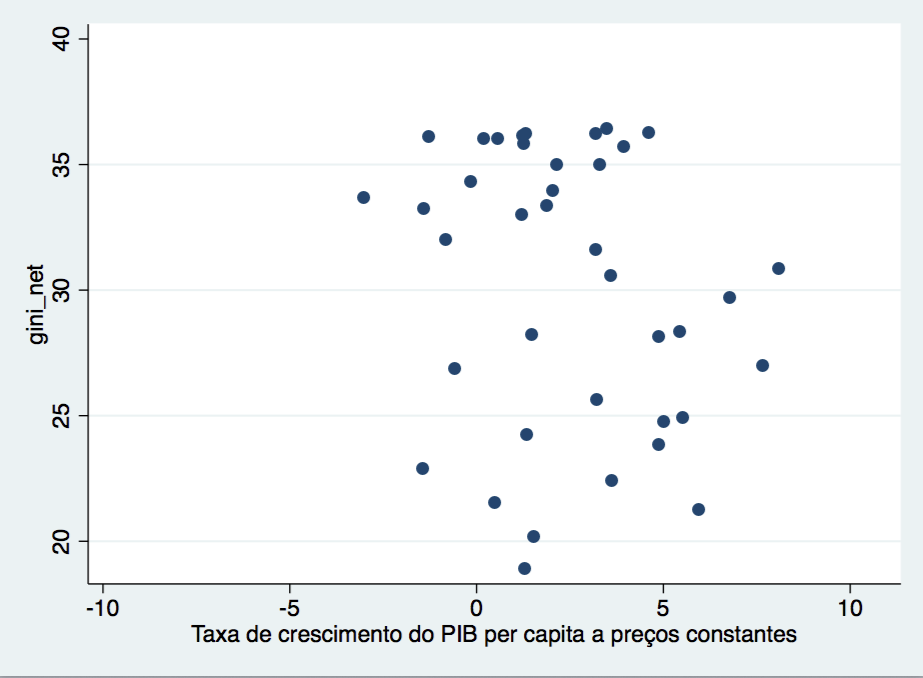
de uma base de dados sobre desigualdades de rendimento  (mais exactamente índice de Gini) no mundo, a propósito de um post facebookiano de Pedro Magalhães (a quem agradeço a chamada de atenção para esta base de dados); resulta daqui um texto “nerd” (mais do que o usual).

Assim, de repente, e acreditando que os valores para Portugal são correctos (não fui verificar, comparando com outros cálculos do índice para Portugal), quando se compara desigualdade (valor maior do índice)  com rendimento (PIB ou rendimento disponível), não se encontra relação; quando se compara a redistribuição realizada por impostos e transferências com taxa de crescimento do PIB per capita, quando se cresceu mais foi quando se redistribuiu menos e aumentaram as desigualdades, mas olhando para o perfil temporal, vê que é por conta do que sucedeu nas décadas de oitenta e noventa do século XX; desde o inicio do século XXI que a redistribuição se manteve a níveis elevados; não infiro daqui qualquer causalidade, fica para reflexão a explicação destes valores. (os dados sobre PIB, rendimento disponível e taxa de crescimento do PIB per capita foram retiradas do site PORDATA).

Screen Shot 2014-02-28 at 10.10.06 Screen Shot 2014-02-28 at 10.09.11 Screen Shot 2014-02-28 at 10.07.28

Screen Shot 2014-02-28 at 10.47.21Screen Shot 2014-02-28 at 10.26.59Definições (copiadas do texto original do autor)

gini_net: Estimate of Gini index of inequality in equivalized (square root scale) household disposable (post-tax, post-transfer) income, using Luxembourg Income Study data as the standard.

gini_market: Estimate of Gini index of inequality in equivalized (square root scale) household market (pre-tax, pre-transfer) income, using Luxembourg Income Study data as the standard.

redist: Estimated percentage reduction in market income inequality due to taxes and transfers: the difference between the gini_market and gini_net, divided by gini_market, multiplied by 100.


Deixe um comentário

voltando ao consumo privado,

em Novembro de 2012, num outro post, os dados mostravam um ajustamento no consumo, com especial destaque para o consumo de bens duradouros. Os últimos valores conhecidos (no site conheceracrise.com), desde o final de 2012 parece estar a ocorrer uma inversão dessa tendência, suave, mas a ter lugar. De momento ainda não é um efeito grande, mas claramente estabilizou o consumo privado.

Esse aspecto será bom para o crescimento por impulso do consumo privado, mas também irá aos poucos colocar pressão sobre as importações,  o que irá reduzir o “sucesso” nas contas externas. A seguir com atenção. E sobretudo evitar tomar em ano de eleições medidas que levem a um aumento de consumo de bens duradouros importados.

Bens alimentares Bens duradouros Outros bens
3ºT2012 5380,4 1683,8 19222,7
4ºT2012 5399,1 1584,2 18795,6
1ºT2013 5444,6 1656,5 18525,9
2ºT2013 5491,7 1731,2 18514,7
3ºT2013 5564,7 1778,4 18815,5

Screen Shot 2014-02-27 at 09.46.49


3 comentários

o sucesso das exportações, é mesmo assim?

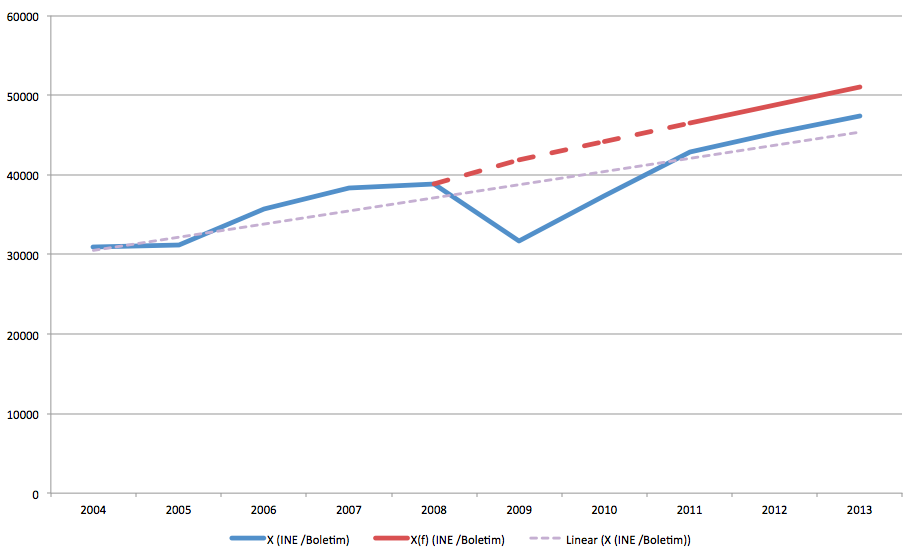
Nas últimas semanas, o crescimento das exportações foi tomado como “o” sinal de sucesso das políticas dos últimos anos, e o relatório do FMI a aconselhar cautelas caiu como um balde de água fria. Face à troca de informação (e de desinformação), nada melhor do que ir ver o que os números dizem sobre a evolução recente – numa perspectiva agregada neste momento, deixando para mais tarde uma desagregação de sectores, e de crescimento consoante o valor acrescentado de cada sector.  De qualquer modo, é sempre melhor ter este crescimento das exportações do que não tê-lo. Não estará aí a divergência. Sobre o que significa sobre a saúde da economia portuguesa é que podemos ter diferentes interpretações. O meu objectivo é deixar que cada leitor forme a sua opinião sobre o sucesso/insucesso que está contido nos números das exportações.

A primeira figura mostra a evolução das exportações nos últimos anos, conforme publicado nos boletins periódicos do INE, e construindo duas linhas adicionais – uma contendo uma tendência dos últimos dez anos, incluindo a quebra verificada em 2009 (linha roxa); a segunda linha adicional é uma tendência baseada apenas nos valores até 2008 – antes da queda de 2009, e procura ver o que teria sido o crescimento das exportações na ausência dessa queda em 2009 (linha vermelha).

Estas três linhas permitem estabelecer:

a) que o crescimento dos últimos anos constitui uma recuperação face à queda grande de 2009;

b) que comparando ao longo de todo o período, e com o peso da queda, o valor dos últimos anos tem uma aceleração face a esse ponto de comparação de todo o período;

c) que se não tivesse ocorrido a queda em 2009, e tivesse permanecido a mesma tendência que se verificou de 2004 a 2008, então a recuperação ocorrida até agora ainda não terá atingido o que seria o resultado dessa evolução.

Screen Shot 2014-02-23 at 12.52.48


Ou seja, grande parte do crescimento recente das exportações foi recuperação face a uma queda muito grande em 2009.

É um sucesso importante, mas não ao ponto de podermos falar de milagre.

Claro que pode sempre haver a dúvida sobre qual a série exacta a utilizar, e na verdade entre diversas fontes, encontramos diferentes séries, que estão mais ou menos actualizadas, incluem mais ou menos bens e serviços. A figura 2 mostra a evolução das exportações segundo diferentes fontes, numa delas incluindo bens e serviços, com a característica de terem sido transformadas em número índice – isto é, para todas as séries, o ano de 2004 tem valor 1, pelo o que a figura regista é a evolução relativa face ao ano de 2004. Todas as séries passam forçosamente pelo ponto 1 no ano de 2004. E qualquer que seja a versão usada, tem-se uma imagem que é globalmente similar – o ano de 2009 foi um ano de queda, e os anos seguintes foram de recuperação, mas não de uma superação clara do que teria sido a continuação da tendência do período anterior a 2009.


Screen Shot 2014-02-23 at 13.08.46Podemos e devemos estar satisfeitos com a recuperação? sim;

podemos e devemos ficar descansados com essa recuperação, pois está garantido que as exportações serão o motor de crescimento? não, é cedo para poder ficar descansado.

Mas cada um faça o seu julgamento.


1 Comentário

o que diz a Comissão Europeia sobre a saúde na 10ª revisão…

O relatório da Comissão Europeia saído há dias, no que diz directamente respeito à saúde, tem algumas novidades, discretas mas mesmo assim novidades face ao que estava na versão do Memorando de Entendimento da 8ª e 9ª avaliações. O facto de ser publicada agora, Fevereiro, a avaliação realizada em Dezembro, faz com que algumas medidas que deviam ser analisadas no final do ano de 2013 ainda não o estejam neste relatório (serão com certeza objecto de atenção na revisão que está neste momento em curso).

Como tem sido regular, houve medidas que saíram do Memorando, por estarem finalizadas (de uma forma ou de outras), e há também medidas adicionais que não estavam presentes na versão anterior.

A primeira das novidades é a extensão para 2014 do objectivo de conter a despesa pública com medicamentos num texto de 1% do PIB. Suponho que esse valor percentual continue a ter como referência o valor do PIB antes da intervenção, e que tem servido de base às referências dos anos anteriores. Como o valor do PIB nominal ainda não recuperou para valores de antes da crise (quer a taxa de crescimento real da economia quer a taxa de inflação têm sido baixas), mantém-se assim o mesmo objectivo de 2013. O objectivo de 2013 foi atingido com base em acordo de payback  e não por dinâmica natural de mercado. Isto é, a evolução da despesa pública em medicamentos foi crescente no mercado hospitalar e globalmente decrescente durante o ano no mercado em ambulatório. Mantendo-se a distinção entre os dois mercados no objectivo final de despesa pública, será sobretudo no mercado hospitalar que se deverá fazer sentir a pressão para redução da despesa efectiva (para que de futuro seja a dinâmica de mercado a garantir estes objectivos, e não acordos de devolução de despesa). A resolução desta pressão pode ser feita por via da quantidade – melhor utilização do medicamento em ambiente hospitalar – ou/e por via do preço – redução dos preços dos medicamentos. A redução da quantidade idealmente deveria decorrer no menor número de doentes, e também de uma utilização adequada do medicamento (definição da melhor prática de prescrição), embora tanto uma como outra sejam difíceis de alcançar.

Mantém-se o objectivo de receita das taxas moderadoras até final de 2013.

Para a ADSE e subsistemas militares, é referido o aumento da contribuição dos beneficiários para 3,5%, assinalando-se que é uma forma de acelerar para o auto-financiamento. Na verdade, vai gerar um excedente que reverte a favor do Estado, em termos formais, pois a contribuição do “empregador” não se altera.

Nos aspectos relacionados com prescrição, monitorização da prescrição e orientações, não há alteração substancial, apenas o refrasear da aplicação das regras de prescrição do SNS a todos os subsistemas públicos. Creio que haveria vantagem em existir um relatório público sobre as auditorias realizadas às normas de orientação clínica, não num sentido de punição, mas num sentido de evidência dos desvios existentes e das implicações que tal acarreta. Os desvios também pode ser no sentido de tratar a mais, como no de tratar a menos. Ambos têm custos para a sociedade, embora de natureza diferente.

No campo das compras centralizadas, a novidade é a indicação de constituição de um observatório de preços e aquisições. Isto levanta o aspecto interessante de saber qual o grau de transparência de preços que se pretende ter no que fizer esse observatório e qual a implicação para o comportamento dos agentes económicos nas suas ofertas de serviços e preços ao Serviço Nacional de Saúde.

Surge também aqui a indicação de ser necessário trabalhar na aplicação de orientações de melhor prática para reduzir variações de prática clínica e assegurar que se segue a melhor prática. Este aspecto não sendo de natureza administrativa, pois implica alterar comportamentos na prescrição, não será fácil de garantir o “enforce the implementation” que surge no Memorando. Apesar de tudo é uma mudança para um conceito de mais longo prazo, pois desejavelmente deveria levar à criação dos mecanismos e da cultura que adaptem as decisões à melhor prática e a uma revisão regular do que é essa melhor prática. Ou seja, o que outros têm designado como processo de melhoria contínua da qualidade.

No campo dos cuidados de saúde primários, não há qualquer alteração face ao que estava escrito na anterior versão do Memorando de Entendimento.

Relativamente aos serviços hospitalares, não há também novidades, apenas um resvalar da apresentação dos planos estratégicos dos hospitais do último trimestre de 2013 (como estava na 8&9ª avaliações) para o primeiro trimestre de 2014, o que provavelmente também fará deslocar o objectivo de ter os contratos programa assinados até final do primeiro trimestre de 2014 para mais tarde, pois será desejável que os contratos programa tenham ligação ao que for estabelecido no plano estratégico (até para dar credibilidade a este último como instrumento).

Globalmente, as novidades são repetir para 2014 os objectivos de 2013 com despesa pública em medicamentos, criar um observatório de preços e aquisições e dar maior atenção explícita à redução das variações de prática clínica para levar à utilização da melhor prática. Tudo o resto mantém o rumo, e muitas das medidas com o estatuto de [ongoing], isto é, em curso e aparentemente bem.


Deixe um comentário

e agora o relatório da Comissão Europeia

ainda mal acabado de ler o relatório do FMI sobre a décima avaliação da troika, eis que se encontra disponível  aqui o relatório da Comissão Europeia sobre a 10ª avaliação, para leitura nos próximos dias.


Deixe um comentário

Ainda sobre o documento do FMI sobre a 10a. avaliação

Alguns comentários adicionais sobre a avaliação feita pelo FMI:

É feita menção à revisão do IRC – embora com a preocupação única de não implicar despesa fiscal adicional (ou menores receitas). Como argumentei noutro texto, a minha preocupação é saber se será compatível com uma reorientação do investimento e interesse empresarial para o sector transacionável – sendo as margens maiores e os lucros mais elevados no sector não transacionável, a redução do IRC torna sobretudo interessantes as actividades deste sector e não as do sector transacionável. Não vejo como possa ser de outro modo, e não vejo como esta revisão irá tornar mais atractivo o sector transacionável face ao não transacionável.

Sobre o controle das dívidas em atraso, o relatório do FMI explicitamente refere a preocupação do FMI com os mecanismos de controle, e afirmam que o Governo português terá acordado o estabelecimento de uma unidade especial dedicada à monitorização e à produção de recomendações para resolver problemas que existam com os mecanismos de controle orçamental. A ver se esta equipa dedicada consegue estancar os canais pelos quais se cria dívida, nomeadamente no caso dos hospitais.

Uma outra característica do relatório, presente em vários parágrafos, é a referencia sistemática à visão das autoridades portuguesas, sempre mais favorável que a visão do pessoal do FMI, e sobretudo nem sempre ancorada em evidência inequívoca. A “fadiga” da reforma revela-se também nesta necessidade de ver que há resultados positivos, e mais positivos do que serão na realidade, pese ainda assim a dificuldade em fazer uma real avaliação das reformas realizadas. A necessidade de continuar reformas, num contexto de consenso político, é igualmente mencionada como ponto central da construção do futuro da economia, independentemente da forma como a saída financeira do programa de ajustamento seja construída.

Como fonte dos problemas de crescimento apontam as elevadas margens no sector não transacionável, o que favoreceu o investimento neste sector, com menor crescimento da produtividade, durante este milénio. A questão central para a economia portuguesa a prazo é em que medida as reformas realizadas se traduziram numa alteração desta posição relativa? E se em cada medida adoptada pelo Governo português se avalia qual o efeito sobre os fundamentos dos desequilíbrios que levaram aos actuais problemas?