Momentos económicos… e não só

About economics in general, health economics most of the time


Deixe um comentário

gabinete de crise, na rádio observador – vivendo com o coronavirus (31)

Mais uma semana, mais uma análise do Gabinete de Crise da Rádio Observador, com a companhia da Sónia Dias (ENSP).

Número da semana: 21% – a percentagem de pessoas, que numa sondagem a uma amostra representativa da população portuguesa feito pela Nova SChool  disse que hesitaria em tomar uma nova vacina contra a covid-19. 

Por outro lado, 75% diz que tomaria, e 5% que não. Ora normalmente em Portugal as taxas de vacinação são muito elevadas, acima dos 95%. É de esperar que esta incerteza quanto à COVID-19 não se transporte para a vacina habitual da gripe, a ser tomada no próximo Outono. Vai ser importante também para evitar que haja muita gente a necessitar de ir aos serviços de saúde na mesma altura em que se poderá ter a chamada segunda vaga da COVID-19.

Tema da semana: a grande incerteza que ainda existe sobre a COVID-19 e como funciona o vírus. Ainda há muito que não sabemos, o que dita precauções por essa incerteza. Ainda esta semana a OMS veio reconhecer as incertezas sobre a transmissão do virus através de superfícies, não se sabendo muito bem qual a real importância. Pelo sim pelo não vamos limpar tudo (importante para restauração e transportes públicos, por exemplo). A honestidade no conhecimento científico, quando todos preferíamos ter certezas, é difícil de gerir. E conforme se vai aprendendo, o que hoje é dito, amanhã pode ser alterado face ao que se aprende entretanto.

Neste mundo de incerteza, como olhar para o processo de desconfinamento em curso? os últimos dias têm mostrado um país algo dual, com Lisboa e a sua cintura de concelhos a comportar-se de um modo distinto do resto do país, como expresso no número de novos casos. Só com os dados disponibilizados diariamente não é possível conhecer as causas subjacentes a este crescimento e porque é diferente nesta zona face ao resto do país. Dependendo das causas que lhe estejam por detrás, poderá vir a ser necessário medidas específicas, ou desconfinamento mais lento (à semelhança do que Espanha fez com Madrid e Barcelona, que avançaram mais lentamente que as restantes regiões.

A vantagem de escrever um dia depois é que hoje foi dada informação adicional sobre essa evolução na zona de Lisboa. Retirando do jornal Público: “

“Sobre este tema, Marta Temido considerou que os focos localizados em Lisboa não se devem às medidas de desconfinamento, mas a “relaxamento nas pausas” do trabalho. “Provavelmente, são pessoas que nunca deixaram de ir trabalhar. O que se passa é que, no cumprimento de medidas de distanciamento e higiene, poderão não estar a ser tidas todas as cautelas. E pode haver contextos específicos de habitabilidade e deslocação para o trabalho. E é sobre estas condições de vida que estamos a procurar incidir [para identificar causas]”, explicou.”

A acompanhar nos próximos dias, a ver se à identificação das causas se consegue estabelecer uma intervenção que as neutralize.

Mito da semana: para ir à praia este ano será preciso autorização. Não é verdade, existem regras, baseadas no “uso responsável” (respeitar o distanciamento fisico). Vai possível ter alguma normalidade no Verão, desde que respeitadas as “regras sociais”. E se não houver esse distanciamento físico, cada praia poderá ser encerrada nessa altura. O comportamento de cada um será a chave para que todos possam usufruir de cada praia.

Esperança da semana: nos últimos dias, parte do crescimento do número de novos casos da COVID-19 tem estado associado a surtos em empresas. Aqui a esperança é que sejam utilizadas ideias inovadoras, por exemplo, de testes de grupo, testes realizados em empresas que estejam a regressar à atividade. Se o grupo testado junto for negativo, todosos membros do grupo são negativos à COVID-19, se o grupo testar positivo, há que testar individualmente. Gastam-se assim, em média, menos testes e consegue-se respostas mais rápidas. Este sistema tem sido usado nos Estados unidos e no Gana, por exemplo. 


2 comentários

webinar “saúde: e agora?” – vivendo com o coronavirus (30)

Com mais uma participação num webinar da série da Nova SBE “a role to play”, desta vez sobre a evolução do sector da saúde, disponível para visualização aqui, com a participação de Miguel Guimarães, Carla Nunes, Céu Mateus e Pedro Oliveira.

Como o tempo para falar é sempre curto, e porque escrever permite organizar melhor as ideias, deixo aqui um pouco mais do que foi a minha intervenção no webinar. O desafio lançado foi sobre o papel do sector privado na resposta à pandemia pelo sistema de saúde português.

Qual o papel privado) para a solução da crise? Que articulação com o SNS?

O meu ponto de partida para responder é a constatação de alguns factos: 1) reconhecimento do SNS como o centro de toda a coordenação da resposta à pandemia; 2) a ausência de limitações financeiras para a resposta que seja necessário os hospitais do SNS darem; 3) a existência de acordo para que o sector privado contribua com serviços, em condições que estão acordadas (e publicamente disponíveis, acordo tipo no caso dos hospitais privados); 4) a utilização dessa capacidade do sector privado, (ainda que sem alarido e apesar de algum desentendimento público ocorrido há umas semanas sobre os termos exatos do acordo no caso dos hospitais). 

Mas há também toda uma iniciativa privada, fora da saúde, que se movimentou, e para a qual o SNS teve de criar “portas de ligação” para poder aproveitar essas ideias e disponibilidade – seja na criação de ferramentas informáticas seja no redireccionamento de produção, temos as máscaras e equipamento de proteção, temos os famosos ventiladores. A grande questão que se vai colocar é quanto desta resposta do sector privado será permanente no sentido de necessidades que se vão manter no futuro. A pressão do momento também foi no sentido de colaboração com o SNS por vezes sem olhar à rentabilidade dessa colaboração para as empresas privadas, e essa resposta de emergência se passar a permanente terá que avaliar os aspectos de rentabilidade e as alternativas que tem. A generosidade no momento foi espantoso, a flexibilidade das empresas notável – o quanto será aproveitado, teremos de ver.

Voltando ao sector da saúde. O que sabemos de números sobre a participação privada, nomeadamente dos hospitais? Muito pouco, e aqui vou centrar-me na resposta dos hospitais privados, informações que foram disponibilizadas pela Associação Portuguesa de Hospitalização Privada: a 2 de abril, 330 camas destinadas a doentes COVID-19, sendo 80 delas camas de cuidados intensivos. A 8 de abril, última data para a qual encontrei valores publicamente disponíveis, estavam internadas em hospitais privados com COVID-19, 129 pessoas e 9 em cuidados intensivos. No dia de hoje, 21 de maio de 2020, não há essa informação.

À data de 20 de maio de 2020, segundo os números da DGS para Portugal, estavam internadas 609 pessoas, e 93 deles em UCI. Ou seja, a capacidade existente no setor privado, como solução para a crise, é sobretudo vista, e usada, como complementar à do SNS, na medida em que seja útil. E a evolução favorável global dos internamentos de COVID-19 tem ditado que não existe pressão excessiva sobre os hospitais do SNS, o que deixa “na sombra” esta participação do sector privado – como grandes números que ilustram isto, inicialmente a previsão era a que 80% das pessoas com COVID-19 poderia ser tratada em casa, 15% necessitaria de internamento sem ser em UCI, e 5% precisariam de internamento em UCI. A 15 de maio, de acordo com valores apresentados pelo primeiro-ministro, estavam a ser tratados em casa 97,2% dos casos confirmados de COVID-19, 2,3% em internamento normal e apenas 0,5% em UCI. 

O sector privado surge aqui como forma de aumentar a capacidade, se necessário, nos internamentos e nas UCO. Esta capacidade adicional é usada, mesmo que no global o SNS ainda tenha capacidade disponível. Em tratamentos não-COVID-19, o sector privado, via APHP, também mostrou disponibilidade para receber e tratar doentes. 

Uma outra intervenção do sector privado tem sido na realização de testes para a presença da COVID-19, contribuindo de forma relevante para a capacidade de teste do sistema de saúde português. Aliás, será de esperar que esta contribuição do sector privado nos testes venha ainda a ser maior com a possibilidade das empresas quererem facultar a realização de testes aos seus trabalhadores (onde até podendo não existir motivo clinico para o teste, ser apenas medidas de prevenção de iniciativa da empresa, não deverá sobrecarregar o SNS). 

No site da ACSS existe um documento com o clausulado tipo para o acordo entre o SNS e os prestadores privados, para a prestação de serviços hospitalares. Infelizmente, não conseguir saber que hospitais privados  Vale a pena rever rapidamente as suas grandes linhas para perceber a articulação prevista com o SNS, a qual me parece globalmente adequada:

– o que é coberto pelo acordo? A prestação de cuidados sob a responsabilidade financeira do SNS

– que doentes são abrangidos? Doentes COVID-19, por referenciação, mas também doentes não-COVID-19, por transferência de unidades do SNS.

– durante quanto tempo vai ser possível este papel? É mencionado acordo por três meses, renovável mensalmente, com avaliação do interesse mútuo. 

– como são pagos os serviços? Pagamento global, definido antecipadamente, o que tecnicamente se designa por pagamento prospectivo, que cobre desde a fase de referenciação pelo SNS até à saída do hospital. O doente não paga nada. A existência de referenciação significa que a decisão de utilizar o sector privado cabe ao SNS.

– Quanto se paga? Sem ventilação ou com ventilação até 4 dias, 1962€, com ventilação acima de 4 dias, 12861€.

– uma cautela pouco usual: o sector privado não pode ir contratar ao SNS profissionais de saúde para realizar os tratamentos associados a este acordo.

Neste acordo, é interessante notar que o modelo de pagamentos protege o SNS de despesa desnecessária e resulta claro do contrato de adesão que cabe ao SNS indicar que doentes COVID-19 serão tratados nos hospitais privados, sendo que assim se evita um potencial “risco moral” na escolha dos doentes a serem tratados no sector privado.

A articulação definida pelo SNS é correcta nos seus princípios económicos, uma vez que deve ser o SNS a definir que procura não consegue, ou não quer, satisfazer e o preço do serviço a ser prestado pelo sector privado deve ser definido à partida (evitar que seja pagamento de despesas é importante). Como parte da resposta à COVID-19, foi desde o início claro que os hospitais do SNS não ficariam financeiramente estrangulados na sua ação, pelo que apenas a congestão extrema dos hospitais do SNS ditaria uma utilização maciça da capacidade dos hospitais privados. Ainda assim, o recurso aos hospitais privados como forma de gerir pontualmente a capacidade disponível no SNS é útil – os hospitais do SNS podem, e possivelmente devem, ter sempre uma margem de segurança na sua capacidade utilizada.

Ao funcionar como reserva de capacidade, o sector privado incorre em custos que podem não ser compensados pela atividade efectiva que acabam por desenvolver, sobretudo dado o modo como se encontra a decorrer a pandemia, onde se tem mantido so controlo os internamentos e a utilização dos cuidados intensivos.

Algum desentendimento público ocorrido há algumas semanas aparenta ter sido ultrapassado, ou pelo menos saiu da luz mediática. 

A capacidade que houve do comportamento das pessoas em evitar o crescimento de casos de COVID-19 nos últimos dois meses e meio levou a que a participação do sector privado hospitalar não tenha sido central na resposta à COVID-19. E a articulação com o SNS parece assegurada, caso venha a ser necessária. 

Daqui para a frente, no tratamento hospitalar destes doentes, não é de esperar que o contributo do sector privado seja muito diferente do que tem sido (esperemos, significaria que a pandemia está a evoluir de forma controlada).

Mais complexo será o papel que o sector privado possa ter na recuperação da atividade normal do SNS, atividade que deixou de ser realizada para se preparar a resposta à COVID-19. Existem, há mais de uma década, os mecanismos formais para gestão de tempos de espera, em que um doente pode procurar solução dentro ou fora do SNS se tempos máximos de espera não forem respeitados, o sistema SIGIC. Assim sendo, a pergunta a colocar, antes de criar programas adicionais ou especiais, é porque não são os mecanismos atuais suficientes? Pode ser uma resposta técnica, ou pode ser apenas uma resposta política?

E o tratamento nos hospitais privados, como compara com o prestado nos hospitais públicos? Neste momento, não conheço dados que permitam dizer se os doentes receberam melhor tratamento nos hospitais EPE, nos hospitais PPP do SNS, ou nos hospitais privados.

Quando terminar a situação excepcional criada pela pandemia, voltar-se-á, muito provavelmente, ao relacionamento pré-COVID-19, incluindo a “luta política” sobre o papel do sector (hospitalar) privado no sistema de saúde português.


2 comentários

A TV como principal meio de informação – vivendo com o coronavirus (29)

No post sobre o programa Gabinete de Crise da semana passada, referi que 94% dos inquiridos em Portugal numa sondagem internacional indicou seguir as noticias sobre a COVID-19 pela televisão. Este valor está em linha com o encontrado na amostra de conveniência de acompanhamento da evolução de como a população portuguesa está a lidar com a pandemia e com as medidas que são tomadas, que tem os seus resultados todas as semanas divulgados na Visão (ver aqui sobre as principais fontes de informação).

Uma das perguntas colocadas foi “Quais as principais fontes onde obtém informações sobre a COVID-19?”, dando 7 respostas possíveis: televisão, pesquisa na internet, redes sociais, jornais, parentes e amigos, outras fontes, não seguir. Era possível indicar múltiplas respostas. Um primeiro indicador resultante desta pergunta é o número médio de fontes de informação consultadas, por país. E neste resultado, Portugal aparece como sendo o país onde as pessoas usam mais fontes de informação, entre duas e três, de forma quase igual em termos percentuais, e com um valor de médio de 2,6 fontes de informação. 


Número de médio de fontes utilizadas (em 6)
Alemanha

2,23

Reino Unido

2,01

Dinamarca

2,09

Holanda

2,33

França

2,27

Portugal

2,65

Itália (em Lombardia)

2,42

Lombardia

2,31

Somos, neste contexto, uns amplos consumidores de informação sobre a COVID-19.  A pergunta seguinte é saber quais são as principais fontes de informação e se diferem substancialmente entre países. A resposta resultante é que somos muito uniformes na Europa, a televisão é o meio mais indicado pelas pessoas para obter informação, seguido das buscas na internet e só depois as redes sociais (que mesmo assim são em geral mais referidas que os jornais e os familiares e amigos). Portugal é o país que mais usa TV, internet e redes sociais. Não há propriamente uma substituição de uns meios de informação por outros, e sim uma utilização mais intensiva de todos nuns países face aos outros.


Screenshot 2020-05-18 at 09.52.58

Por fim, e olhando apenas para Portugal, podemos ver como é a utilização por grupo etário. A principal conclusão é que todos os grupos etários utilizam mais a televisão do que qualquer outro meio. E todos os grupos etários usam em segundo lugar as buscas na internet, ligeiramente mais em quem tem menos de 34 anos, mas mesmo assim nenhum grupo etário está abaixo dos 50% – pelo menos metade das pessoas nesse grupo etário indica utilizar a internet. Nas redes sociais, encontra-se uma diferença maior entre idades no uso, com os mais novos a utilizarem mais frequentemente.


Screenshot 2020-05-18 at 09.53.07

Agora, um pouco da história deste inquérito europeu, que teve como ponto de partida a Iryna Sabat, a Nirosha Varghese e o Sebastian Neumann-Boehme, todos a realizarem o seu doutoramento, integrados na European Training Network “Improving Quality of Care in Europe”. No inicio de Fevereiro, a COVID-19  ainda era uma doença na China, com noticias distantes e alguns mitos à mistura. O tema das reflexões para o doutoramento ainda estava centrado em perceber melhor o que leva algumas pessoas a hesitar tomar vacinas, com diferenças grandes entre os países europeus, como tem sido documentado em vários relatórios. Nesse contexto surgiu a ideia (proposta por Iryna primeiro, e depois em colaboração com Nirosha, grupo a que se junta depois Sebastian) de que discutir o tomar uma eventual vacina contra o novo coronavirus era um contexto ideal para melhor compreender as decisões das pessoas – a doença era real, ainda que distante, ninguém estava vacinado porque não há vacinada, era uma doença bem coberta nas notícias. Fornecia por isso, nesse momento, um contexto ideal para estudar as percepções de risco e de decisão de vacinar, mais do que os cenários de “doença hipotética – vacina hipotética” de estudos anteriores. Das discussões de operacionalização do estudo, envolvendo também Job von Exel e Werner Brouwer (da Universidade Eramus de Roterdão), passou-se à ideia de ser um inquérito europeu. Na construção do financiamento do mesmo, entram ativamente Jonas Schreyögg e Tom Stargardt  (do Centro de Estudos de Economia da Saúde da Universidade de Hamburgo), com alguma capacidade de financiamento. A ideia desta sondagem europeia chega então ao Governo alemão, que se dispôs a financiar três vagas do mesmo, do qual a primeira se encontra realizada. A participação portuguesa ficou assegurada por financiamento da Chair BPI | Fundação “La Caixa” in Health Economics (presente na Nova School of Business and Economics).

Enquanto este processo de construção do inquérito e seu financiamento decorria, o coronavirus rapidamente chegou à Europa. A informação sobre a COVID-19, como se espalhava e que implicações estava a ter, estava constantemente a mudar e a ser atualizada. Mitos que se transformavam em factos, factos que afinal não passavam de mitos. Tudo obrigava a ajustar as perguntas do questionário, que se só estabilizaram na semana anterior ao trabalho de campo, de recolha da informação por parte de uma empresa especializada, a operar nos 7 países que se decidiu incluir, e que cobrem essencialmente os países europeus que estão representados na ETN IQCE – Alemanha, Dinamarca, França, Itália, Países Baixos, Portugal e Reino Unido. No caso de Itália, optou-se por destacar a região da Lombardia, com uma amostra própria, por ter sido a zona que sofreu o maior embate inicial da COVID-19. Desta colaboração internacional envolvendo pessoas da ETN, gerou-se um questionário traduzido e verificado para cada lingua nacional.  São os resultados deste esforço de colaboração europeia, por impulso do lado da Nova School of Business and Economics da Iryna Sabat,  que se irá reportando ao longo das próximas semanas.


1 Comentário

tempo de ser mais exigente com os “estudos” – vivendo com o coronavirus (28)

A pandemia da COVID-19 alterou atividades profissionais, um pouco por todo o lado. As universidades não foram excepção. Embora a parte de ensino seja a mais conhecida, também a investigação se alterou, não só nos processos como nos temas. De repente, passamos a ter um redirecionamento de todo o pensamento e análise para temas de COVID-19. Na parte ligada às ciências da vida, com a motivação de encontrar uma solução, seja um tratamento (medicamento) seja uma vacina.

Mas também em muitas outras disciplinas isso sucedeu, com a procura de ideias para mecanismos, coletivos e individuais, que permitam lidar com a pandemia e as suas consequências, e com as consequências das consequências (ou seja, consequências das medidas adoptadas pelas autoridades públicas).

A necessidade de rapidez de reação tem ditado a produção de muitos documentos a partir das universidades e dos investigadores. Num primeiro momento, essa necessidade de rapidez teve, e até certo ponto ainda tem, primazia sobre tudo o que faz parte do processo de produção cientifica – em particular, generalizou-se a disponibilização de documentos, estudos, relatórios, etc., que sendo preliminares são frequentemente tomados como verdades definitivas por parte de quem os divulga (incluindo com alguma frequência os seus autores). Ora, o processo de produção cientifica é assente na replicação e avaliação por outros cientistas quanto à validade dos métodos usados e da capacidade desses métodos originarem resultados relevantes, e quanto à interpretação dos resultados.

A vontade de saltar etapas, seja para encontrar uma solução para algum problema criado pela pandemia seja para projeção pessoal, acabará por ter custos, expressos num primeiro momento por decisões erradas, e depois custos associados com as consequências dessas decisões.

O exemplo mais óbvio deste problema criado pela “pressa dos investigadores” foi o potencial da hidroxocloroquina como medicamento para tratar a COVID-19. A partir de um primeiro “estudo” criou-se uma onda a favor da sua utilização, que estudos (agora sem aspas) posteriores vieram desmentir, incluindo apontando efeitos adversos graves. Mas também encontramos essa tentação em quase todos os documentos que vão sendo disponibilizados na internet, onde a falta de verificação e avaliação leva frequentemente a conclusões que não é licito retirar, ou retirar implicações de políticas de saúde, políticas económicas ou outras que não é licito retirar. No contexto de incerteza global criada pela COVID-19, uma das “vitimas” tem sido a capacidade critica.

É por isso necessário reintroduzir um espirito critico, não pela vontade de destruir o trabalho de outros, mas sim como forma de dar passos sérios no conhecimento e melhorar os processos de decisão associados com as respostas à COVID-19.

Esta reflexão foi motivada, no imediato, pelas informações que têm saído, em Portugal e noutros países, sobre os resultados de testes para saber quantas pessoas terão tido já contacto com a COVID-19 e possam estar com algum tipo de imunidade. Exemplos, nacionais e internacionais, são a) testes feitos em localidades onde houve grande número de casos – não se pode extrapolar para a população como um todo; b) testes feitos a grupos profissionais que estiveram e estão particularmente expostos; c) testes feitos a pessoas que por terem tido, ou terem presentemente, sintomas procuram saber se estão ou estiveram infectadas com COVID-19 – há um efeito de seleção, e mais uma vez não se pode inferir para a população; d) utilização de amostras muito particulares como sendo representativas da população; etc.

Noutros casos, documenta-se com dados recentes, procurando tirar conclusões que esses dados não podem realmente dar. Uma vez mais a preocupação com reduzir a incerteza prevalece sobre os cuidados a ter na interpretação. Claro que toda a informação que é recolhida é útil, mas manter um sentido critico na sua utilização tem que voltar a estar no papel das universidades e dos seus investigadores.

E para os “consumidores” de informação é essencial que procurem perceber melhor o que realmente se pode concluir de cada documento. Sobretudo evitar olhar apenas para os resultados ou os “estudos” que mais estão de acordo ou que confirmam o que cada um gostaria que fosse a realidade.

Deixo aqui várias sugestões de leituras, no site da Associação Portuguesa de Economia da Saúde dedicado à COVID-19, que chamam a atenção para a necessidade de maior rigor no que é feito e na forma como é lido o que é feito:

Manuel Gomes, Problemas de seleção amostral e o impacto na caracterização da COVID-19 – e como o célebre modelo do Imperial College também é afectado por este problema

Luis Silva Miguel, COVID-19, números, hipóteses e a sua interpretação, sobre como as hipóteses usadas mudam a “realidade” (ou pelo menos a forma como se transmite o que se pensa ser a realidade)

Rita Santos, COVID-19 e o triângulo dos números: casos suspeitos, confirmados e mortalidade

Pedro Pita Barros, A “batalha” dos números– e desde então (31 de março) só cresceu a minha necessidade de verificação, replicação, discussão de hipóteses das várias análises.


2 comentários

Gabinete de crise e a comunicação, vivendo com o coronavirus (27)

Depois de algumas semanas de trabalho que não deu muito tempo para o blog, volto a esta atividade, hoje para colocar o texto de apoio ao Gabinete de Crise, na Rádio Observador, tendo como tema a comunicação que tem sido feita neste contexto de pandemia.

Além da sugestão de ouvirem o programa, basta seguir o link acima, aqui fica o resumo da minha intervenção, nos habituais pontos temáticos:

Número da semana: 94% dos portugueses utilizam a televisão para ver noticias, ter informação, sobre a pandemia (valor encontrado numa amostra representativa da população portuguesa com mais de 18 anos de 1064 pessoas inquiridas entre 2 e 15 de abril de 2020). Portugal é aliás dos 7 países comparados aquele em que as pessoas mais procuram informação – TV primeiro, buscas na internet depois e redes sociais depois, num padrão similar entre países.

Como correram as duas primeiras semanas de desconfinamento? Houve, e parece haver, ainda um certo receio de que se tenha antecipado demais o desconfinamento, de acordo com inquéritos que têm vindo a ser realizados. Esse receio deve estar a levar provavelmente a maiores precauções, o que faz com que o desconfinamento não tenha resultado numa “explosão” de novos casos. Ou seja, o receio de contágio e os cuidados tidos para o evitar por parte da maior parte das pessoas faz com que este processo acabe por ter sucesso, mostrando a importância de um comportamento individual para o bom resultado colectivo. Ainda temos muitas pessoas em teletrabalho, pelo que estas duas primeiras semanas de desconfinamento têm sido muito parecidas com o período de estado de emergência.

O que estamos a ver nos países que começaram mais cedo dá alguma confiança a este processo. Na europa a abertura das escolas infantis não criou grandes problemas, poderá vir a confirmar-se que as crianças não são grandes difusores de contágio; na alemanha houve ameaças de pequenos surtos; na Nova Zelândia, que está mais avançada, está-se a regressar aos restaurantes, incluindo pequenos grupos.

Em termos de números, na primeira semana, houve em média cerca de 310 novos casos confirmados por dia, na segunda semana (domingo a quinta) foram 183 novos casos confirmados em média por dia. É pouco provável que se chegue a zero casos nos próximos tempos, mas esta evolução é bastante boa, sobretudo se formos conseguindo controlar surtos que surjam aqui e ali, como tem sucedido nos lares.

Mito da Semana: os animais de estimação mais comuns, cães e gatos, transmitem a covid-19. Não há com a atual informação motivo de preocupação, só em muito poucos animais foi detetado o vírus, o que nem sequer é sinal de que tenham uma infeção. Quem tem cães ou gatos deve-se sobretudo preocupar com a transmissão entre pessoas, e com a possibilidade de vírus ficar pousado no pelo dos animais, e não com estes terem infeção, com base no que hoje conhecemos. Quanto a evitar o contágio, as recomendações técnicas são para se ter com os animais de estimação o mesmo cuidado que se tem com pessoas– distanciamento físico na rua. E os donos de animais de estimação podem por isso estar tranquilos, ainda que se devam manter cuidadosos.

Esperança da semana: a rapidez com que têm sido tratadas as situações de foco local detetadas (em lares e em hostels). É esperança porque permite socorrer em tempo útil quem precisa e evitar contágio ao resto das pessoas. É esperança porque mostra um sistema ativo de vigilância, que age depressa, como será preciso durante os próximos dias, semanas, meses, provavelmente.


Deixe um comentário

Observatório mensal da dívida dos hospitais EPE, segundo a execução orçamental (nº 66 – Abril 2020)

Hoje volto a um tema recorrente, e não é uma análise da COVID-19 (para variar).

Desta vez, com a COVID-19, fui deixando passar o tempo, para ver se Março de 2020 tinha alguma diferença substancial face à evolução dos últimos meses. E realmente assim sucede. Embora estivesse à espera de um aumento dos pagamentos em atraso, dado que toda a atenção dos últimos dois meses se voltou para a resposta à COVID-19, a evolução registada é no sentido oposto. Dado que se observa mais uma alteração de redução dos pagamentos em atraso que é um “salto” grande face ao mês anterior, é razoável pressupor que ainda se estejam a ver os resultados de decisões anteriores (de reforço de verbas e orçamentos). A minha conjectura inicial era a de a COVID-19 levantar preocupações suficientes para que a preocupação com reduzir pagamentos em atraso por parte dos hospitais passasse para segundo plano, e que as decisões tivessem reflexo imediato.

Para seguimento nos próximos valores de despesa e de pagamentos em atraso dos hospitais, há diversos aspectos: a) impacto da COVID-19 – mais despesa devido à resposta necessária, ou menos despesa por redução de atividade noutras áreas? b) apesar dos efeitos de eventual maior despesa, as transferências previstas de reforços de orçamento mais do que compensaram?

Numa visão de mais longo prazo, nota-se claramente um acelerar dos “saltos” de reforço de verbas/regularização extraordinária de dívidas dos hospitais EPE nos últimos 18 a 24 meses, o que se traduz numa redução do stock de pagamentos em atraso, apesar de o fluxo (crescimento médio mensal) se ter mantido sempre em valores elevados – nos últimos 9 meses entre 60 e 65 milhões de euros por mês em média. É provável que os próximos meses sejam atípicos nesta evolução.

Screenshot 2020-05-11 at 13.21.03Screenshot 2020-05-11 at 13.17.47


Deixe um comentário

Gabinete de Crise, com o tema teletrabalho – vivendo com o coronavirus (26)

Mais uma colaboração com a Rádio Observador, Gabinete de Crise, hoje tendo como convidada a Filipa Castanheira para falar sobre teletrabalho.

Da minha parte, deixo aqui o habitual resumo do meu contributo:

Número da semana: 67% – percentagem de cidadãos portugueses, acima de 18 anos, numa amostra representativa nacional com 1064 pessoas, que disse dar apoio forte a que sejam usados os telemóveis para seguir as pessoas infectadas com COVID-19.

Tema da semana: O apoio às medidas de controle da pandemia em Portugal e na Europa tem sido geral.

O inquérito europeu, realizado pela Universidade de Hamburgo, Universidade Erasmus de Roterdão e a Nova SBE da Universidade Nova de Lisboa, cobriu 7 países (Portugal, Alemanha, Dinamarca, França, Espanha, Reino Unido, e Itália) e mais de 7500 pessoas, com amostra representativa [da população de cada país no que se refere a idade, género e educação,]  decorreu nas duas primeiras semanas de abril, e analisou entre outros aspetos o apoio às medidas de controlo da pandemia e as decisões individuais de prevenção.

Outras medidas, ordenadas das que recebem mais apoio para as que são mais contestadas:

  1. Suspender eventos públicos de massas, 83%, 91% Portugal, 72% na Alemanha
  2. Multa para quem violar 14 dias de quarentena: 83% de apoio forte, mais elevado em Itália 90%, mais baixo na Alemanha 76%, Portugal 86%
  3. Fechar fronteiras: 82% de apoio forte, Portugal 95%, Alemanha 68%
  4. Fechar escolas: 80% de apoio forte, mais elevado em Portugal 91%, mais baixo na Alemanha 65%
  5. Recolher obrigatório (excepto para compras essenciais) de 3 meses: 63%, Itália 78%, Dinamarca 38% (Portugal, 78%)
  6. Usar telemóveis para seguir as pessoas infectadas, 56%, 71% em Itália, 46% na Alemanha, Portugal 67%.
  7. Verificação aleatória da temperatura na rua, 62%, 82% Itália, 36% Dinamarca (Portugal, 77%)
  8. Parar transportes públicos por 3 meses, 41% de apoio, 58% em itália, 26% Alemanha e Dinamarca, Portugal 36%

Ou só para Portugal, por ordem decrescente de apoio:

95% Fechar fronteiras

91% Suspender eventos públicos de massas

91% fechar escolas

86% Multa para quem violar 14 dias de quarentena

78% Recolher obrigatório por 3 meses (excepto compras essenciais)

77% Verificação aleatória da temperatura na rua

67% Utilizar telemóveis para seguir pessoas infectadas e com quem contactaram

36% Parar os transportes públicos por três meses

Mito da semana: o pior já passou. É um meio mito. O “pior” entendido como o número de pessoas infectadas na população não é perfeitamente conhecido. E o número de pessoas infectadas depende do nosso comportamento. Se voltarmos todos a sair como fazíamos em Janeiro, o contágio retomaria e voltaríamos ao início do processo de crescimento muito rápido.

Esperança da semana: O número médio por dia de novos casos tem vindo a baixar nas últimas duas semanas. Ainda está elevado, e baixa devagar, mas dá esperança de que estamos no caminho certo.


comparações entre países europeus – vivendo com o coronavirus (25)

Começamos a divulgar os primeiros resultados do esforço internacional entre as Universidade de Hamburgo, Nova School of Business and Economics, Universita Commerciale Luigi Bocconi e Eramus University Rotterdam.

A primeira divulgação está disponível aqui, em inglês.

Uma primeira observação sobre confiança na informação dada pelos governos e pela Organização Mundial de Saúde (OMS), com diferenças importantes entre países. Na Dinamarca, há uma maior proporção dos cidadãos em confiar no Governo nacional do que na OMS. Em contraponto, em França e Itália confia-se mais na informação da OMS do que na informação dos Governos nacionais. Em Portugal, a diferença de “confiança” não é grande, mas há ainda assim uma ligeira maior confiança na OMS do que no Governo português (3,53 em 4 de confiança no Governo, 3,74 em 4 na WHO, e a titulo de comparação, apenas 2,88 de confiança na informação das redes sociais – facebook, twitter, instagram).

Screenshot 2020-04-23 at 15.39.51


Deixe um comentário

gabinete de crise – vivendo com o coronavirus (24)

E aqui fica mais uma contribuição no programa da Radio Observador – Gabinete de Crise.

Para quem preferir ler, aqui fica um resumo da minha contribuição da semana 4 do Gabinete de Crise.

Número da semana: 90% – mais de 90% das pessoas que responderam a um inquérito da faculdade de economia da Nova nas duas primeiras semanas de abril indicaram um grau de preocupação com a economia elevado ou muito elevado (ao mesmo nível ou até mais elevado que a preocupação com a doença).

Na segunda metade de março: Preocupação pandemia elevada/muito elevada 89%; Preocupação economia elevada/muito elevada 78%

Na primeira metade de abril: Preocupação pandemia elevada/muito elevada 85%; Preocupação economia elevada/muito elevada 92%

Dos que voltaram a responder, na primeira metade de abril e que tinham respondido na segunda metade de março:

Com a pandemia: 43% estão mais preocupados, a preocupação é igual para 52% das pessoas. Com a economia: 76% estão mais preocupados do que antes.

Fonte: inquérito do Nova SBE Health Economics and Management Knowledge Center

(se quiser responder às perguntas da segunda metade de abril, pode fazer aqui).

A decisão de retomar gradual de atividade económica é necessariamente uma decisão política, que é informada pela evolução da componente de saúde pública mas também pela evolução da ansiedade com a componente económica que se começa a gerar. Vai ser preciso um equilíbrio entre os dois elementos para que não se venha a perder o esforço realizado até agora.


Tema: Quando e como começar a abrir a economia para o pós-pandemia?

Do anúncio do Presidente da República de ontem – espera-se que esta seja a última renovação do estado de emergência, até dia 2 de maio. Os motivos para mais este período de estado de emergência cobrem três aspetos: a) a tarefa de proteger as pessoas em lares precisa de mais tempo, b) a necessidade de estabilizar os internamentos para que se possa responder a algum aumento de casos – a expressão usada foi “atividade precavidamente aberta” – e c) dar tempo e espaço ao Governo para preparar a abertura gradual da economia – segurança e confiança como elementos essenciais para uma transição adequada.

Devemos por isso acompanhar o que vai ser a experiência de outros países que começaram este processo. Cada país vai ter que encontrar o seu ritmo. Mas podemos e devemos aprender com aqueles países que iniciaram mais cedo este processo.

Terminar as medidas de confinamento tem riscos e pode levar a novos casos de infeção. Em vários países têm sido sugeridos alguns princípios simples para avaliar e calibrar o momento e o ritmo de abertura, e a própria Comissão Europeia disponibilizou um conjunto de sugestões.

Primeiro, uma redução sustentada dos internamentos ou dos novos casos de COVID-19. É algo que podemos publicamente seguir. Este é um elemento comum aos vários países (Estados Unidos incluídos, com baseada do que a Casa Branca publicou ontem online sobre as linhas de orientação para a abertura da economia).

Segundo, o sistema de saúde, no nosso caso o Serviço Nacional de Saúde, tem de ter capacidade para tratar novos casos que surjam com essa abertura da economia, em particular os casos que requeiram internamento e cuidados intensivos.

Terceiro, e provavelmente o mais importante de garantir neste momento: ter a capacidade de testar para detetar rapidamente nos casos e isolar esses casos e os seus contactos (testar e isolar é a única forma de controlar um renascimento da epidemia dado que não existe vacina de medicamento para tratar). O testar também pode ser feito de forma mais eficiente fazendo testes de grupo para a presença do coronavírus.

Se um grupo, como um todo, dá teste negativo, então todos os membros do grupo são negativos. Isto permite acelerar o processo e usar menos testes, desde que haja a presunção de que há muitos casos negativos na população. O que ainda deve ser o caso em Portugal.

De acordo com o plano da Comissão Europeia há alguns pontos operacionais a garantir: ter um bom sistema de recolha de dados a nível local-antes de abrir o Governo deverá enunciar claramente como pretende fazer esta recolha; ter um sistema eficaz de encontrar quem contactou com uma pessoa infetada; está-se a popularizar a ideia de usar apps dos telemóveis para isto (mas é preciso ver como se resolvem os questões de privacidade); ser clara a capacidade de fazer testes rapidamente e com precisão; tem que haver uma adequada protecção dos profissionais de saúde; tem que se ir preparando o sistema de saúde para o aparecimento de uma vacina daqui a 12 – 18 meses. (Portugal nesse aspeto estará provavelmente melhor que outros países dado que tradicionalmente temos boas taxas de Vacinação na população!), e por fim é necessário proteger o que se sabe serem grupos de risco- Idosos em lares são o exemplo mais óbvio.


É preciso reconhecer que o vírus não deixou de estar em circulação. Dai a necessidade todos contribuírem para a sua monitorização, e o SNS que tem de estar preparado para responder se for preciso.

Não pode haver problemas com contactos para o SNS com dúvidas dos cidadãos, mesmo que em muitos casos não se confirme a COVID-19. Mais vale ter telefonemas a mais do que deixar espalhar o contágio. Neste aspeto, será muito útil que se possa vir a ter testes de identificação da presença do vírus que possam ser auto-administrados, em casa ou em pontos próximos de casa (farmácias são um óbvio candidato a ser um desses locais).

E agora vamos colocar as “necessidades da economia” em cima disto tudo – com o desaparecimento do turismo internacional, as pessoas que trabalham em atividades relacionadas com esse turismo, de modo formal ou informal, vão ter que se direcionar para outras atividades, que necessitem de mão de obra humana. E essas atividades vão precisar de ter capacidade de dar segurança relacionada com a saúde para evitar contágios seja entre trabalhadores seja no eventual contacto com clientes ou público. Mas como não sabemos como, onde e quando essas transições laborais vão ocorrer, é preciso vir a criar mecanismos suficientemente flexíveis para que sejam feitas de forma segura para todos. É algo que também vai ter de ser pensado durante estas semanas até ao início da abertura da economia.


Mito: Já existe um medicamento que permite curar a COVID-19.

Não é verdade. Há neste momento tentativas e ensaios com vários medicamentos, mas não há ainda evidência conclusiva. O medicamento que tem sido indicado por Trump, por exemplo, foi abandonado num ensaio clínico no Brasilpor estar a provocar problemas cardíacos nos doentes. E o caso francês que deu origem tem sido criticado por não poder ser retirado dele que o medicamento é seguro e produz os efeitos desejados. Tem sido experimentado como último recurso apenas, e com efeitos adversos.


Nota de esperança: a capacidade de realizar testes para a presença do vírus vai ser muito importante no futuro próximo, e estão em cursos várias linhas de investigação, incluindo algumas nacionais, para melhorar os testes – seja na rapidez dos resultados, seja na sua precisão, seja na facilidade da sua aplicação. Será um elemento crucial para se poder recuperar alguma normalidade de vida até se ter uma vacina.


1 Comentário

mortalidade e normalidade – vivendo com o coronavirus (23)

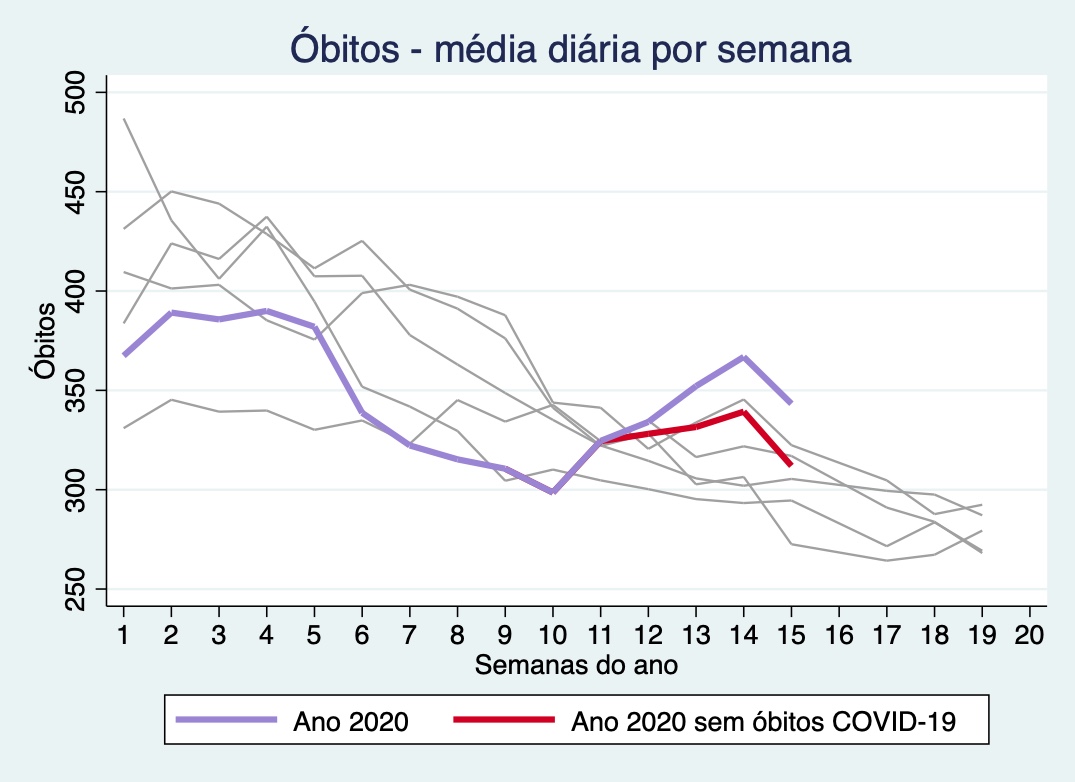
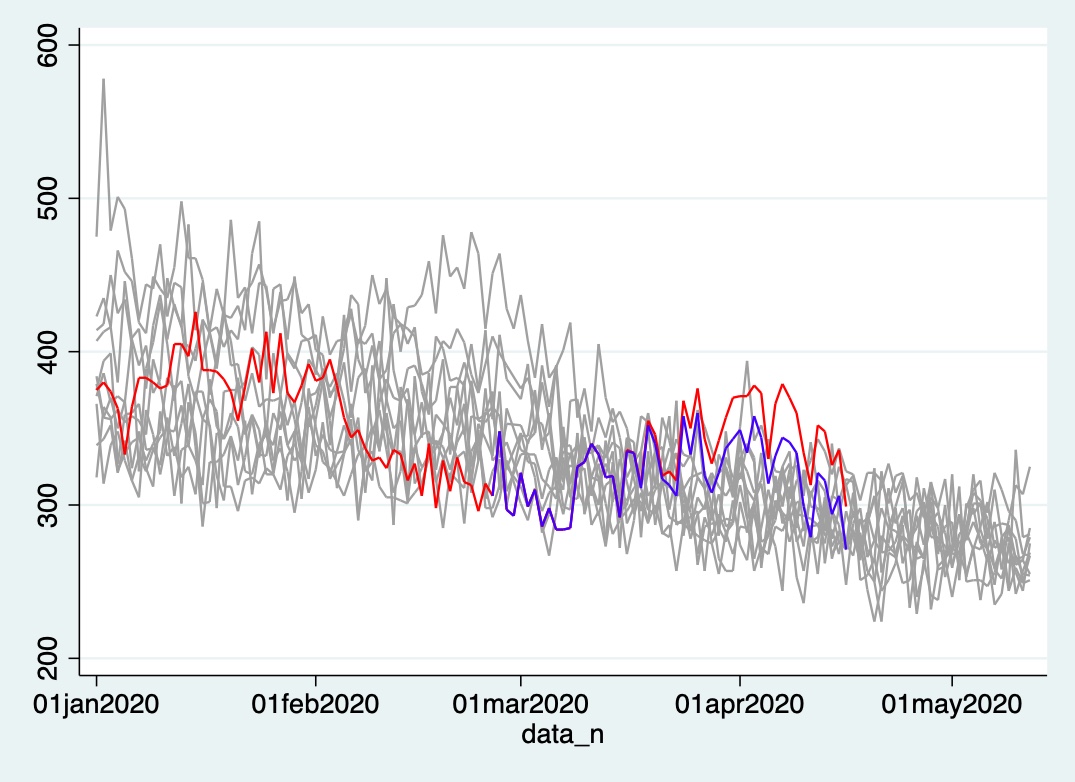
Nas duas últimas semanas chamou a atenção o crescimento da mortalidade diária em Portugal, retirados os óbitos atribuídos à COVID-19, tendo dado azo mesmo a preocupações quanto ao que poderia estar subjacente a esse crescimento súbito. Num post recente, coloquei aqui a evolução da mortalidade diária e da média de valores diários por semana, para ser mais fácil interpretar e comparar com os anos anteriores (seja a média dos 5 anos anteriores, seja a média dos 11 anos anteriores, em cada dia, conforme os dados oficiais disponíveis).

Ora, passadas duas semanas é tempo de atualizar essas figuras, que estão reproduzidas abaixo. Na primeira figura, o elemento mais importante é a linha vermelha na primeira figura, que traduz a evolução da média diária de óbito (calculada por semana). As linhas cinzentas são a mortalidade média diária por semana nos 5 anos anteriores. A linha roxa é o valor total da média diária por semana, incluindo os casos com COVID-19. A observação anterior que gerou preocupação foi a subida entre as semanas 10 e 13, muito abrupta, e em que o seguimento da linha vermelha traduzia o que era a passagem de um mínimo histórico na mortalidade para perto ou acima do máximo histórico. Os valores das semanas 14 e 15 (as duas semanas que passaram) traduzem porém um retorno da mortalidade sem presença de COVID-19 à “nuvem” das evoluções anuais (nota: esta ideia pode ser tornada precisa calculando desvios-padrão e ser feita com referência aos 11 anos anteriores, mas a figura é suficientemente ilustrativa).

A segunda figura apresenta os valores diários,  em que a linha azul é nessa figura a evolução sem óbitos onde está presente a COVID-19.

Ou seja, os piores receios – de se estar a aumentar a mortalidade por outras causas de forma anormal – não se confirmaram por agora. A ideia de “danos colaterais” – mortalidade por outros motivos aumentar – não deve ser afastada, e será de ir acompanhando essa evolução, mas claramente as estimativas mais elevadas desse efeito foram em grande medida resultado de se ter passado num curto espaço de tempo de valores perto de mínimos históricos para valores nos máximos históricos. A aleatoriedade que naturalmente existe parece estar na base dessa evolução, uma vez que a tendência das semanas 10 a 13 não se prolongou para as semanas 14 e 15.

É também patente que a mortalidade total, com óbitos com COVID-19, está em valores acima do que sucedeu nos últimos 5 anos (primeira figura), e frequentemente os valores diários são o máximo histórico face aos 11 anos anteriores.

A acompanhar de duas em duas semanas, para atualizar, dado que as flutuações diárias têm, como é de esperar, demasiado “ruído”.

figura 1figura 2