Momentos económicos… e não só

About economics in general, health economics most of the time


3 comentários

Hepatite C, novamente,

a propósito de um artigo sobre a situação em Espanha de Fernando Lamata e Ramon Galvez, que além de colocar um valor presumível no tratamento em Espanha tem alguns dos mesmos argumentos que coloquei aqui há poucos dias.

Comentário recebido via facebook: “Repegando” neste caso, até que ponto faria sentido as patentes de tecnologias consideradas essenciais não deveriam estar sujeitas a um regime de “fair cost” (i.e. que tomasse em conta os benefícios da exploração da mesma, duração da protecção intelectual e custos de desenvolvimento)?”

Esta é uma questão antiga – de qual a melhor forma de remunerar a inovação?

O sistema de patentes, o mais generalizado, tem a vantagem de ser um sistema descentralizado – verifica-se se há inovação, e depois cabe a quem diz que tem essa inovação “provar” que é desejada, vendendo o novo produto ou serviço. A patente dá uma protecção, mas depois o produto ou serviço tem que mostrar os seus méritos no mercado, isto é, convencer os cidadãos/consumidores a preferi-lo face às alternativas. Para bens de consumo, temos imensos casos de sucesso de funcionamento deste sistema.

No caso dos medicamentos, em cima da protecção da patente tem-se um sistema de defesa dos cidadãos face às consequências financeiras de custos inesperados com cuidados de saúde – que faz com o interlocutor de quem obtém a inovação e a patente não seja o cidadão (ou o doente), e sim quem paga, companhia de seguros de saúde nalguns países, fundos específicos noutros e Serviço Nacional de Saúde (ou pagador central), noutros países entre os quais se inclui Portugal.

Num contexto em que tudo o que os cidadãos queiram o Estado (ou qualquer outra entidade, normalmente designada de forma genérica como terceiro pagador) deve pagar, o preço da inovação (e da não-inovação) cresce desmesuradamente, e essa situação levou à criação de mecanismos adicionais em que os terceiros pagadores de cuidados de saúde procuram influenciar a adopção de inovação e o preço a que essa inovação é introduzida. As empresas, pelo seu lado, procuram naturalmente obter o melhor preço possível para os seus produtos, com o argumento de pagar a inovação presente e futura (para investimento em investigação e desenvolvimento de novos produtos).

O “fair cost” aqui seria o valor mínimo que garantisse à empresa a recuperação do investimento realizado e que pague os custos de produção. Mas significa que em vez de ter mecanismos de mercado se quer avançar para regulação de preços mais apertada. Numa economia fechada, até nem seria conceptualmente complicado. Contudo, numa economia global com muitos países, coloca-se também a questão do que é a “fair share” de contribuição de cada país para o “fair cost” de investigação e desenvolvimento.

Uma solução conceptualmente possível mas de difícil operacionalização é um fundo global, com contribuições de todos os países, comprar a patente pelo seu “fair cost” e depois permitir que seja genérico imediatamente (aproveitando as “forças da concorrência” para aproximar o preço do produto do seu custo de produção). Problemas imediatos: consenso sobre a ideia, definição do que cada país contribui para o fundo e determinação do “fair cost” a pagar à empresa.

Pode um país por si só tentar determinar o “fair cost”? a posição isolada de um país tem algumas dificuldades adicionais – se for suficientemente pequeno para não ter grande impacto na remuneração da inovação, também será suficientemente pequeno para eventualmente a empresa considerar não colocar o produto disponível nesse país (e os novos medicamentos não ficam disponíveis ao mesmo tempo em todos os países, por decisão das empresas, como regularidade empírica encontrada em várias análises das últimas duas décadas); se todos os países tomarem essa posição, de pagar apenas pelo “fair cost” de produção, deixará de haver retorno para a investigação e desenvolvimento, mas se cada país quiser incluir no “fair cost” a sua “fair share” da investigação e desenvolvimento, como se garante que no final a soma de todos paga de facto a inovação desenvolvida não deixa de ser um problema de coordenação entre países.

Encontrar outras formas de remunerar a inovação e ter ao mesmo tempo os incentivos certos para essa procura de inovação e disponibilização da inovação é um tema em discussão. Uma sugestão de leitura: o livro de Suzanne Scotchmer.



1 Comentário

Pacto para a saúde (5)

Voltando ao tema do pacto para a saúde, e sem preocupação de seguir a ordem dos vários pontos, tomemos o referente às deduções fiscais na saúde.

As deduções fiscais na saúde têm dois efeitos – por um lado, dão protecção pública, via sistema fiscal, a despesas de saúde, quer sejam realizadas no sector público (taxas moderadoras, co-pagamentos de medicamentos comparticipados pelo SNS) quer sejam no sector privado. São, na verdade, uma cobertura de seguro adicional num sistema de pagamento antecipado pelo cidadão e reembolso posterior pelo Estado. Por outro lado, são uma protecção selectiva, na medida em que apenas quem paga impostos beneficia destas deduções – quem não tem rendimentos ou rendimentos suficientemente elevados não tem qualquer ganho das dessas deduções fiscais. A dedução fiscal é uma percentagem da despesa realizada (10% em 2014, 15% em 2015: “dedução das despesas de saúde: 15% do valor suportado como despesas de saúde, por qualquer membro do agregado familiar, com o limite global de € 1.000, com a aquisição de bens e serviços, isentos de IVA ou à taxa reduzida.“), significando que quem gasta mais também recebe mais em termos dedução fiscal. A limitação do total de dedução fiscal em rendimentos mais elevados procura fazer com quem tenha rendimentos mais elevados tenha menor benefício fiscal.

De qualquer forma, apenas pelo aspecto de as famílias que não pagam impostos não terem benefício fiscal por não terem imposto ao qual abater esse benefício, as deduções fiscais reduzem a progressividade do sistema fiscal.

Antes de discutir os valores concretos destas deduções, o primeiro passo é saber qual o papel que se pretende para estas deduções fiscais, e se esse papel não poderia ser cumprido de outra forma. Por exemplo, em tudo o que seja pagamento das famílias em despesas de saúde no Serviço Nacional de Saúde (SNS), a protecção financeira deve ser dada logo no pagamento (taxa moderadora ou co-pagamento), ou ser por reembolso via sistema fiscal?  E no caso das despesas privadas realizadas pelas famílias, porque é preferível o reembolso via sistema fiscal a pagamentos directos do SNS a serviços que sejam prestados pelo sector privado e que o SNS considere dever cobrir? É importante que a arquitectura global do sistema de saúde seja internamente consistente, em que os instrumentos de protecção financeira usados sejam consistentes com os objectivos. Por exemplo, se for dado como desejável que o primeiro ponto de contacto do cidadão com o sistema de saúde seja nos cuidados de saúde primários, a decisão do cidadão recorrer directamente a um especialista (ou a um hospital) privado deverá ter cobertura financeira via sistema fiscal? é que a dedução fiscal actua como uma redução do preço pago pelo cidadão quando recorre a uma alternativa que não é a considerada mais desejável na arquitectura do sistema.

Elementos centrais desta discussão são a) que grau de cobertura financeira dar pelo Estado (seguro público)? b) em que medida considerações de eficiência devem ser incluídas? c) em que medida considerações de equidade devem ser incluídas; d) qual o melhor instrumento para assegurar esse grau de cobertura financeira?

A discussão deste ponto do pacto para a saúde passa por responder a estas perguntas. Veremos se com o aproximar das eleições os programas partidários lhes darão resposta, ou se simplesmente se limitam a “jogar” com os valores e abrangência das deduções fiscais em saúde.

(Nota: para a importância destas deduções fiscais no sistema de saúde português, sugere-se a consulta da conta satélite da saúde publicada pelo INE, sendo de apontar que antes das recentes reduções nestas deduções, o seu valor – o seguro público dado pelo sistema fiscal – era claramente superior ao total dos prémios de seguro privados pagos pelas famílias em Portugal – ver aqui)


o slide 28

o slide 28


4 comentários

e o evento que mais marcou 2014, em termos económicos, foi

a) não o ter-se mantido o euro (ainda houve quem apostasse no seu fim no início do ano, mas agora para 2015, isso parece ter desaparecido), mas podia ter sido;

b) não o fim do programa de ajustamento, apesar do contador decrescente (inicialmente com data errada) que até existiu;

c) não a prometida reforma do estado, ainda que adiada e provavelmente mal entendida no que deve ser: a criação de um processo continuo de melhoria do estado, em lugar de um big bang determinado por algum (ou alguns) iluminado(s)

d) não o “estourar” do GES, com o BES a ser dividido, apesar do prometido impacto sistémico ter até ver sido bastante contido, se exceptuarmos a PT e o seu ruinoso “investimento” (aspas porque se duvida que tenha sido investimento no sentido que habitualmente se dá);

A meu ver, a verdadeira novidade económica esteve ligada ao GES, mas não pela intervenção do Banco de Portugal, ou pelo que se vai descobrindo do funcionamento interno do GES.

O que marca uma viragem decisiva face ao passado é a decisão do Governo de deixar falir o que era visto como o banco do regime, levando a sério o funcionamento da economia, e impondo o ónus de má gestão e de decisões erradas a quem as toma. É certo que pelo meio houve “danos colaterais”, nomeadamente quem desconhecendo os riscos tenha ido ao aumento de capital do BES, mas não há investimento em acções que sejam imunes ao risco. De qualquer modo, o diferente está na atitude perante as grandes empresas, mesmo financeiras. Se esta for uma mudança permanente, então um elemento importante da “reforma do estado” terá sido alcançado. Faltarão muitos outros. Mas a sensação de que o Estado não tem como missão salvar grandes empresas, privadas, dos seus erros de gestão é fundamental para um bom funcionamento da economia. Para que empresários mais inovadores se possam colocar objectivos de “destronar” empresas reinantes, que não irão ter possibilidade de recorrer ao Estado para as proteger.

Veremos se esta primeira decisão é seguida, no futuro, por outras similares, mesmo que venham a ser governantes diferentes a tomá-las. Será uma mudança mais profunda que muitos eventos que se classificaram como caracterizadores de 2014.

Como nota final, tinha pensado em não comentar o ano de 2014, e não fazer previsões para 2015. Cumpro apenas a segunda parte, pois quanto à primeira parte, depois de várias leituras e comentários sobre o que foi 2014, cheguei à conclusão que não alinhava pelo mesmo olhar de muitos comentadores.


7 comentários

Blog: 2014 in review, by courtesy of WordPress

Com um obrigado aos leitores e comentadores deste blog, a informação coligida pelo WordPress.

The WordPress.com stats helper monkeys prepared a 2014 annual report for this blog.

Here’s an excerpt:

The Louvre Museum has 8.5 million visitors per year. This blog was viewed about 99,000 times in 2014. If it were an exhibit at the Louvre Museum, it would take about 4 days for that many people to see it.

Click here to see the complete report.


Deixe um comentário

1000 posts, agora 1001 posts…

Objectivo para 2014 alcançado, mesmo no final do ano, e o que diz a internet?

Screen Shot 2014-12-30 at 08.52.4410607057

1000posts 1001-postsa


Deixe um comentário

Prevenção em oncologia – algumas ideias

Os aspectos de prevenção da doença e promoção da saúde são frequentemente destacados enquanto centrais para as políticas de saúde, embora depois frequentemente as acções tomadas não acabam por reflectir essa importância na discussão de ideias.

O Conselho da Diáspora Portuguesa elegeu como um dos temas da sua discussão anual a prevenção em oncologia. A propósito desse tema fui desafiado a elaborar um pequeno texto sobre as vantagens e o valor económico da prevenção em oncologia. Numa primeira impressão, parece que bastaria fazer um cálculo de custos presentes versus benefícios futuros (nomeadamente custos evitados e valor de não perder saúde). Avançar com um número de casos evitados, incluindo mortalidade evitada, valorizada aos custos actuais de tratamento não é muito complicado de realizar. E adicionando os custos indirectos, ainda mais simples se torna dizer que a prevenção vale a pena (ver aqui alguma quantificação).

Mais desafiante é perceber porque nesta área, como noutras áreas da medicina, onde se intui facilmente que maior prevenção é desejável, se fica tão aquém da que estas discussões apontam. Acabou por ser este o ponto de partida que me pareceu mais interessante para discutir, e o documento que preparei está disponível aqui, para os comentários, sugestões e desenvolvimentos que entenderem.


2 comentários

Observatório mensal da dívida dos hospitais EPE, segundo a execução orçamental (nº 9 – Dezembro 2014)

Foi publicada imediatamente antes do Natal a execução orçamental referente a Novembro de 2014, contendo os valores actualizados para a dívida dos hospitais EPE, tema deste “observatório mensal”.

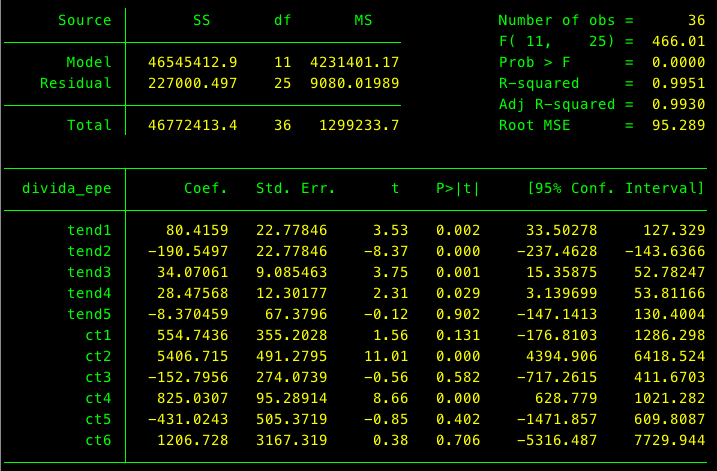
Os valores agora divulgados surgem num contexto de anúncio de verbas para regularização de dívidas (ver comunicado do Ministério da Saúde aqui, incluindo discriminação da verba atribuída por hospital), ao mesmo tempo é dito “Reforça-se em simultâneo a responsabilização das entidades que, após estes aumentos de capital, não poderão acumular novos pagamentos em atraso.” Os valores transferidos em 2014 correspondem a 950,7 milhões de euros, o que é superior ao crescimento anual das dívidas em atraso nos últimos dois anos. Esta transferência deverá permitir por isso fazer baixar no início de 2015 a dívida total em atraso pelos hospitais EPE. Acresce que o ritmo de crescimento da dívida tem sido negativo desde Setembro de 2014, o que poderá já sinalizar uma alteração de tendência. De acordo com os gráficos de acompanhamento da dívida em atraso, o valor de Novembro de 2014 acentua a mudança de tendência por referência ao que se passou desde o início do ano de 2014 (gráficos 1 a 3 abaixo).

Apesar dos vários sinais positivos, para que realmente se tenha alterado a situação é necessário que

a) os orçamentos iniciais dos hospitais tenham compromissos financeiros e de actividade a realizar realistas (para que o crescimento da dívida à indústria farmacêutica não retome o seu papel de válvula de escape de má gestão justificada por orçamento insuficiente);

b) seja claro o que constitui a “responsabilidade reforçada” para que não haja novos pagamentos em atraso. Esta responsabilidade reforçada deverá a meu ver ter três elementos centrais, apresentados noutros posts e que convém aqui recuperar: 1) acompanhamento mensal pelas estruturas centrais do Ministério da Saúde dos hospitais com menor capacidade de controle da dívida (autonomia conquista-se pelo mérito de gestão demonstrado); 2) se as equipas de gestão forem manifestamente incapazes devem ser destituídas; 3) contemplar a possibilidade de áreas de actividade programada serem fechadas nos hospitais com menor capacidade de gestão, sendo transferidas para outros hospitais que tenham comprovadamente melhor capacidade de gestão (nomeadamente, quando a melhor gestão conseguir originar melhores níveis assistenciais com menores custos, incluindo custos com transporte de doentes se for o caso).

Evolução da dívida dos hospitais EPE

Evolução da dívida dos hospitais EPE

Tendência dos últimos meses fora do intervalo de confiança dos valores dos meses anteriores (desde final de 2013)

Tendência dos últimos meses fora do intervalo de confiança dos valores dos meses anteriores (desde final de 2013)

Valores de regressão que ainda não identificam uma tendência decrescente estatisticamente significativa nos últimos meses (apenas 3 observações), embora tendencialmente se vá nesse sentido.

Valores de regressão que ainda não identificam uma tendência decrescente estatisticamente significativa nos últimos meses (apenas 3 observações), embora tendencialmente se vá nesse sentido.


Deixe um comentário

um conto de Natal, da Twilight Zone,

The night of the meek, com os cumprimentos da internet.

Feliz Natal! (é só cantar com José Feliciano, em caso de dúvida)


3 comentários

direitos de autor e fisco, Astérix e Rui Zink

Leitura recomendada na manhã de hoje: Asterix au Portugal, por Rui Zink. Na essência do problema, como os rendimentos de direitos de autor são tributados a uma taxa efectiva mais baixa (só metade dos rendimentos são englobados), os serviços do fisco decidiram passar a verificar com “muito empenho” o que é classificado como tal. No caso que Rui Zink  menciona, realizar uma conferência não é contemplado.
Nesta questão, como em muitas outras, o zelo tributário de combate aos excessos (que os haverá) implica um custo sobre o que é a prestação de boa vontade – os convites gratuitos para falar e participar aqui e ali, incluindo escolas, igualmente referidos por Rui Zink (e que relembra algo de similar que se passou com Ruy de Carvalho há um ano e tal; também João Miguel Tavares anda às voltas com o mesmo problema).

A actividade criativa, pelo que tem de intangível, é difícil de “contabilizar” para efeitos fiscais. Mas mais do que isso, o desenvolvimento da actividade criativa depende muito de aspectos pessoais de empenho – uma conferência tanto pode ter uma componente criativa, de empenho em apresentar algo de novo, como ser simplesmente uma reprodução de algo existente.

Compreendendo a necessidade de monitorização das situações de direitos de autor, a mesma deverá ter a capacidade de atender ao que é a natureza dessa actividade criativa.

Ou então levar à solução “Asterix”, com duas sugestões: primeiro, para cada conferência o fisco passar a ser consultado sobre se configura situação criativa ou não, com oito dias para emitir parecer de oposição a que seja o caso, com fundamento do parecer de oposição, caso contrário considera-se que seja direitos de autor. Ou seja, um sistema de notificação prévia, a cargo de quem convida para dar uma conferência, à qual o fisco tem um prazo curto após o qual há deferimento tácito; segunda sugestão, para os convites gratuitos a “escritores, músicos, actores”, ser imputado um valor de donativo, ou mecenato, dos mesmos, a ser deduzido contra o rendimento tributável. Se grandes empresas podem fazer mecenato e reduzir os seus impostos, se os donativos monetários individuais a instituições podem ser deduzidos ao rendimento tributável, não há razão para que os donativos em espécie não o possam também ser (haverá um problema de verificação, mas tenha-se um registo electrónico de cada convite e evento para verificação pelo fisco).

Complicado? sim, mas a presunção de que qualquer actividade criativa é um acto de evasão fiscal é injusta, mesmo que existam casos de abuso que sejam encontrados.

E para 10 minutos de entretenimento, Asterix and the place that sends you mad.

PS. Declaração de interesses – recebo direitos de autor por livros publicados, e tenho por isso simpatia para com as actividades criativas.

Screen Shot 2014-12-23 at 10.49.25


Deixe um comentário

Pacto para a saúde (4)

Saltando alguns dos tópicos, que virão a ser tratados nos próximos dias, é interessante pegar no ponto “Que liberdade de escolha?”. O ponto de liberdade de escolha é diferente de concorrência que é diferente de privatização. Pode-se ter liberdade de escolha para o cidadão (para o doente) dentro do sector público e sem ter concorrência (e sem ter privatização). Importante é saber o que são as consequências da liberdade de escolha, e como é que as instituições do Serviço Nacional de Saúde reagem a essa liberdade de escolha, e que instrumentos têm para essa reacção.

Contudo, antes de passar a essa discussão, e como o que parece ser o grande fantasma é a questão de concorrência com o sector privado, será útil conhecer um pouco mais das percepções das pessoas sobre este aspecto, pelo que proponho um rápido questionário (adaptado de outro contexto, e em inglês): aqui

Analisarei os resultados daqui a uns dias.